Cẩm nang học thuật và đồng hànhTiếng Đức & Khảo thí · 12 phút đọcCập nhật: 2026-11-04

Tiếng Đức thương mại, kế toán & đọc hiểu chứng từ §14 UStG

Wirtschaftsdeutsch

Phân biệt chính xác thuật ngữ chứng từ mua bán Đức (Rechnung, Gutschrift, Stornorechnung, Lieferschein), cấu trúc hóa đơn hợp lệ theo §14 Abs. 4 UStG và nguyên tắc lưu trữ §257 HGB – §147 AO dưới góc độ ngôn ngữ học thuật.

Đối tượng đọcNhân sự hậu cần, thương mại & B2 nâng cao
Phạm vi hỗ trợBiên Hòa – Đồng Nai
Tham chiếu nguồnCập nhật 2026-11-04
Học viên luyện đọc hiểu thuật ngữ hóa đơn thương mại Đức theo §14 UStG và từ vựng bán lẻ hậu cần tại lớp B2 DMF
Phân tích chuyên sâu · Tiếng Đức & Khảo thíĐọc hiểu chuẩn thuật ngữ hóa đơn, đơn đặt hàng và phiếu giao hàng giúp nhân sự Việt Nam tự tin hơn trong ngành thương mại và logistics Đức.
Tiện ích lưu trữ & đối chiếu gia đình: Bạn có thể in hoặc lưu bản PDF chuẩn A4 gồm Bảng so sánh, Checklist 5 bước và Hộp kiểm chứng nguồn của bài này.
TÓM TẮT TRỰC DIỆN (DIRECT ANSWER · 45 GIÂY)Cập nhật: 2026-11-14

Trong tiếng Đức thương mại (Wirtschaftsdeutsch), nhầm lẫn giữa Gutschrift (hóa đơn ghi có do bên mua lập) và Stornorechnung (hóa đơn hủy điều chỉnh) rất dễ gây sai sót đối soát. Theo §14 Abs. 4 UStG, hóa đơn chuẩn Đức bắt buộc có tên địa chỉ hai bên, mã số thuế Steuernummer hoặc USt-IdNr., ngày lập, số thứ tự liên tục, mô tả hàng hóa dịch vụ và thuế suất. Tài liệu chỉ giải thích từ vựng ngôn ngữ, không thay thế tư vấn thuế hay tư vấn pháp lý tại Đức.

Chủ đề chính:Chuỗi chứng từ thương mại từ Angebot đến MahnungTừ vựng bắt buộc trên hóa đơn theo §14 Abs. 4 UStGPhân biệt Gutschrift, Rechnungskorrektur và StornorechnungThuật ngữ lưu trữ hồ sơ theo §257 HGB và §147 AO
01 / Phân tích chuyên sâu & giải đáp thực tế

Giải mã từng mắt xích quy chế và lộ trình

Một giao dịch B2B hoặc logistics tại Đức đi qua những tên gọi chứng từ tiếng Đức nào?

Điểm cốt lõi: Chuỗi chứng từ mua bán chuẩn trong tiếng Đức bắt đầu từ yêu cầu báo giá (Anfrage) và thư chào giá có ràng buộc (Angebot), tiếp nối bằng đơn đặt hàng (Bestellung) và xác nhận đơn (Auftragsbestätigung), kèm phiếu xuất – giao hàng (Lieferschein) trước khi xuất hóa đơn (Rechnung) và nếu quá hạn sẽ phát sinh thư nhắc thanh toán (Mahnung).

Đối với học viên định hướng theo ngành bán lẻ – hậu cần, quản trị công nghiệp hay làm việc tại bộ phận xuất nhập khẩu với đối tác nói tiếng Đức, rào cản lớn nhất không nằm ở thì động từ mà ở hàng loạt danh từ ghép chuyên ngành dễ dịch nhầm theo nghĩa mặt chữ. Ví dụ điển hình là cặp từ Anfrage và Angebot: nhiều bạn dịch nhầm Angebot là lời khuyên hoặc đề nghị chung chung, trong khi ở văn cảnh thương mại Đức, một bản Angebot hợp lệ phát hành không kèm điều khoản bảo lưu (freibleibend) lại có tính chất cam kết pháp lý nếu bên mua chấp nhận đúng hạn.

  • Anfrage (yêu cầu báo giá) -> Angebot (báo giá chính thức) -> Bestellung (đơn đặt hàng).
  • Auftragsbestätigung (xác nhận đơn hàng) -> Lieferschein (phiếu giao hàng tại kho) -> Rechnung (hóa đơn).
Đọc thêm phân tích chi tiết & gợi ý thực hành ▾

Sau bước chốt đơn bằng Bestellung hoặc Auftrag, doanh nghiệp cung ứng phát hành Auftragsbestätigung (AB) để chốt lại quy cách kỹ thuật, giá thành và thời gian giao hàng dự kiến. Khi xe tải giao hàng tới kho, chứng từ được ký nhận tại bãi bốc dỡ là Lieferschein, tức tài liệu kiểm đếm hiện vật thực giao chứ chưa phải chứng từ yêu cầu thanh toán tiền. Việc đọc sai Lieferschein dẫn đến ký nhận đủ dù thiếu thùng hàng sẽ gây tranh chấp kéo dài trong khâu đối soát sau này.

Nếu hóa đơn (Rechnung) đã gửi nhưng quá thời hạn thanh toán (Zahlungsziel, ví dụ 14 Tage netto), bộ phận công nợ sẽ gửi thư nhắc nợ theo cấp bậc từ Zahlungserinnerung (nhắc nhở lịch sự lần đầu) đến 1., 2., 3. Mahnung (thư nhắc nợ chính thức có thể tính thêm phí nhắc nợ Mahngebühren). Nắm rõ sắc thái từng thuật ngữ giúp nhân sự phản hồi email chuẩn mực và bảo vệ quyền lợi phối hợp giữa hai bộ phận.

Gợi ý thực hành từ DMF VietnamLập sơ đồ nối từng chứng từ theo trục thời gian của một lô hàng mẫu; viết kèm dưới mỗi tên tiếng Đức vai trò của bên phát hành (bên bán hay bên mua) để không bao giờ đảo ngược chức năng.
Cấu trúc hóa đơn theo §14 Abs. 4 UStGMinh họa thuật ngữ ngôn ngữ thương mại (cập nhật 04/11/2026)
Xem ảnh độ phân giải gốc (1600×900) ↗
Sơ đồ giải nghĩa 10 mục thông tin trên hóa đơn thương mại Đức theo §14 Abs. 4 UStG và bộ chứng từ mua bán liên quan

Đối chiếu thuật ngữ các chứng từ xương sống trong quy trình thương mại từ báo giá Angebot đến nhắc nợ Mahnung bằng tiếng Đức.

Ghi chú nguồn & hậu kỳ (GV-008): Tài liệu phục vụ mục đích đào tạo ngôn ngữ và đọc hiểu chứng từ Wirtschaftsdeutsch; không phải dịch vụ tư vấn thuế hay pháp lý.

Các thuật ngữ bắt buộc trên hóa đơn Đức theo §14 Abs. 4 UStG có ý nghĩa ngôn ngữ gì?

Điểm cốt lõi: Điều khoản §14 Abs. 4 Luật Thuế doanh thu Đức (Umsatzsteuergesetz – UStG) liệt kê các yếu tố ngôn ngữ – dữ liệu cần có trên một hóa đơn đầy đủ để đủ điều kiện khấu trừ thuế đầu vào (Vorsteuerabzug), bao gồm danh tính người bán và người mua, mã số thuế, ngày lập, số hóa đơn duy nhất, khối lượng mô tả hàng hóa, thời điểm giao hàng và tách rõ phần tiền trước thuế cùng thuế suất.

Khi làm việc tại phòng kế toán nhập liệu hoặc quầy dịch vụ doanh nghiệp ở Đức, nhân viên thường xuyên nhận được yêu cầu kiểm tra xem tờ hóa đơn đối tác gửi tới có đủ điều kiện hạch toán không hay phải yêu cầu xuất lại. Dưới góc độ đọc hiểu tiếng Đức, nắm vững bộ từ vựng tương ứng với danh mục của §14 Abs. 4 UStG giúp bạn đọc lướt một bản hóa đơn dài nhiều trang trong 30 giây mà không bỏ sót trường thông tin quan trọng.

  • Leistender Unternehmer / Empfänger: tên đầy đủ và địa chỉ hợp pháp của bên xuất hóa đơn và bên nhận hàng dịch vụ.
  • Entgelt + Steuersatz + Steuerbetrag: phần tiền chưa thuế, tỷ lệ phần trăm thuế và số tiền thuế tính ra cụ thể.
Đọc thêm phân tích chi tiết & gợi ý thực hành ▾

Trên tiêu đề và đầu trang, hãy chú ý ngay ba cụm mã số thường dễ nhầm lẫn: Steuernummer (mã số thuế nội địa do Finanzamt cấp) hoặc Umsatzsteuer-Identifikationsnummer (viết tắt USt-IdNr., bắt đầu bằng DE cho giao dịch nội khối EU); Rechnungsdatum (ngày xuất hóa đơn); Rechnungsnummer (mã số hóa đơn liên tục duy nhất không trùng lặp); và Leistungsdatum hoặc Lieferdatum (ngày hoàn thành dịch vụ hoặc giao hàng thực tế, thường có câu ghi chú kinh điển Leistungsdatum entspricht Rechnungsdatum nếu hai ngày trùng nhau).

Ở phần thân bảng kê chi tiết, nhân sự cần phân biệt rành mạch ba cột số học tiếng Đức: Nettobetrag (giá trị hàng hóa dịch vụ chưa bao gồm thuế VAT), Umsatzsteuer / Mehrwertsteuer viết tắt USt. hoặc MwSt. (tiền thuế giá trị gia tăng đi kèm thuế suất cụ thể bằng chữ số phần trăm như 19% hoặc 7%), và Bruttobetrag / Gesamtbetrag (tổng số tiền cuối cùng phải thanh toán). Nếu hóa đơn thuộc diện hóa đơn giá trị nhỏ (Kleinbetragsrechnung theo §33 UStDV dưới ngưỡng quy định hiện hành của luật thuế Đức), luật cho phép tinh giản một số trường như bỏ tên người mua và mã số hóa đơn riêng; kiến thức ngôn ngữ này rất hay xuất hiện trong đề đọc hiểu nghề văn phòng và kế toán.

Gợi ý thực hành từ DMF VietnamTải một mẫu hóa đơn công khai (Musterrechnung) bằng tiếng Đức về và thử tự đánh số từ 1 đến 10 tương ứng với từng yêu cầu của §14 Abs. 4 UStG để biến lý thuyết khô khan thành phản xạ nhìn hình bắt chữ.
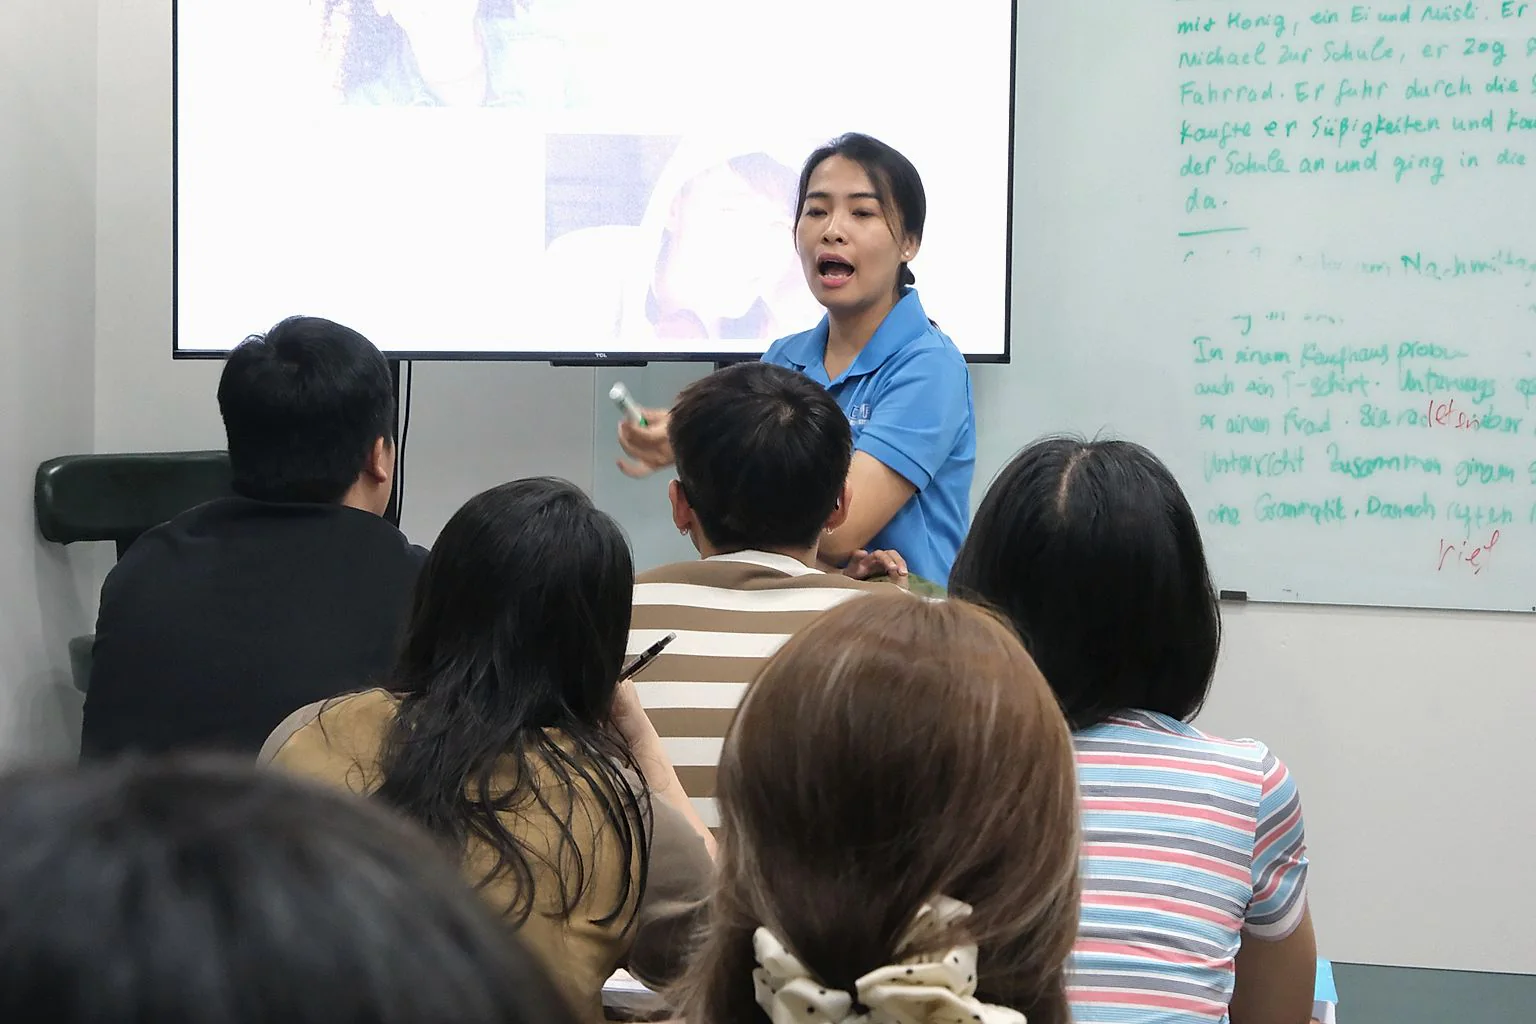
Thực hành xử lý tình huống email thương mạiTình huống thực tế ngành bán lẻ – hậu cần
Xem ảnh độ phân giải gốc (1536×1024) ↗
Học viên đọc và kiểm tra bộ từ vựng xác nhận đơn hàng Auftragsbestätigung và phiếu giao hàng Lieferschein bằng tiếng Đức

Thực hành viết email phản hồi sai lệch số lượng trên Lieferschein và xác nhận điều khoản giao hàng bằng tiếng Đức thương mại chuẩn.

Ghi chú nguồn & hậu kỳ (GV-008): Ảnh minh họa mô phỏng tình huống đào tạo tiếng Đức giao tiếp công việc tại DMF Biên Hòa.

Vì sao phải tách bạch Gutschrift, Rechnungskorrektur và Stornorechnung?

Điểm cốt lõi: Từ năm 2013 sau điều chỉnh luật thuế Đức theo chuẩn EU, thuật ngữ Gutschrift theo nghĩa pháp lý chuẩn chỉ dùng cho trường hợp bên mua (người nhận dịch vụ) tự lập chứng từ thanh toán thay bên bán (chẳng hạn trả hoa hồng). Khi cần hủy hoặc giảm tiền một hóa đơn cũ do lỗi hàng hóa, tên gọi chính xác là Stornorechnung hoặc Rechnungskorrektur.

Trong tiếng Đức thương mại cũ hoặc thói quen nói miệng ở nhiều doanh nghiệp nhỏ, người ta hay gọi chung tờ giấy ghi giảm tiền hoàn trả cho khách hàng là Gutschrift. Tuy nhiên, về mặt thuật ngữ pháp lý và kế toán hiện đại theo §14 Abs. 4 S. 1 Nr. 10 UStG, từ Gutschrift được chuẩn hóa riêng để chỉ hóa đơn ngược (Reverse Billing / Self-Billing): tức là bên nhận hàng hóa dịch vụ tự xuất chứng từ trả tiền cho nhà cung cấp (ví dụ hãng phân phối tự lập Gutschrift kết toán hoa hồng cho đại lý hoặc tác giả). Trên chứng từ dạng này bắt buộc phải ghi rõ từ khóa Gutschrift.

  • Gutschrift chuẩn luật: do bên mua/nhận dịch vụ phát hành để thanh toán cho bên bán (phải ghi rõ từ khóa Gutschrift).
  • Stornorechnung: hóa đơn âm hủy hoàn toàn một hóa đơn đã phát hành sai trước đó, luôn dẫn chiếu rõ số hóa đơn gốc.
Đọc thêm phân tích chi tiết & gợi ý thực hành ▾

Ngược lại, nếu một nhà cung cấp đã lỡ xuất nhầm hóa đơn hoặc khách hàng trả lại một phần lô hàng lỗi và cần hủy bỏ, điều chỉnh giảm hóa đơn cũ, thuật ngữ chuẩn chỉnh phải sử dụng trên tiêu đề chứng từ là Stornorechnung (hóa đơn hủy toàn bộ có số tiền âm đối ứng) hoặc Rechnungskorrektur / Korrekturrechnung (hóa đơn điều chỉnh). Việc nhầm lẫn ghi chữ Gutschrift lên tờ chứng từ điều chỉnh giảm tiền có thể gây rắc rối lớn khi hệ thống phần mềm đối chiếu hóa đơn điện tử kiểm tra nghĩa vụ thuế của hai doanh nghiệp.

Trong giao tiếp email bằng tiếng Đức với khách hàng hoặc bộ phận kế toán Đức, việc dùng đúng động từ và danh từ đi kèm hai trường hợp này thể hiện trình độ chuyên môn vững vàng: ví dụ viết Wir senden Ihnen anbei die Stornorechnung zur Rechnung Nr. 2026-01 (chúng tôi xin gửi kèm hóa đơn hủy cho hóa đơn số 2026-01) thay vì nói chung chung về Gutschrift.

Gợi ý thực hành từ DMF VietnamMỗi khi đọc thấy chữ Gutschrift trên chứng từ tiếng Đức, hãy nhìn ngay xem ai là người ký phát hành ở góc trên trang giấy để xác định xem đó là bên mua trả tiền hay giấy điều chỉnh cũ trong giao dịch nội bộ.

Thuật ngữ Aufbewahrungsfristen (§257 HGB, §147 AO) xuất hiện trong hồ sơ công việc như thế nào?

Điểm cốt lõi: Luật Thương mại Đức (§257 HGB) và Luật Quản lý Thuế (§147 AO) quy định nghĩa vụ lưu trữ có hệ thống toàn bộ sổ sách kế toán, hóa đơn và thư từ thương mại theo từng nhóm thời hạn (Aufbewahrungsfristen, có lộ trình điều chỉnh theo luật cắt giảm thủ tục BEG IV mới tại Đức). Nhân sự học tiếng Đức thương mại cần hiểu nghĩa các thuật ngữ lưu trữ này để xử lý văn phòng nhưng không tự ý tư vấn quyết định kế toán.

Ở mọi bộ phận hành chính, kho vận và thương mại tại Đức, câu hỏi chứng từ giấy nào được phép tiêu hủy và chứng từ nào phải lưu trữ điện tử chống sửa đổi (revisionssichere Archivierung / GoBD) diễn ra hằng quý. Bộ từ vựng nền tảng gắn liền với hai điều luật quen thuộc là §257 Handelsgesetzbuch (HGB: Bộ luật Thương mại) và §147 Abgabenordnung (AO: Luật Quản lý Thuế). Người học cần nắm ngay các danh từ như Handelsbriefe (thư từ giao dịch thương mại đi và đến), Buchungsbelege (chứng từ ghi sổ như hóa đơn, sao kê ngân hàng), Jahresabschlüsse (báo cáo tài chính năm) và Inventare (bảng kiểm kê).

  • Aufbewahrungsfrist: thời hạn lưu trữ bắt buộc tính từ cuối năm dương lịch lập chứng từ.
  • GoBD: bộ nguyên tắc lưu trữ sổ sách điện tử bảo toàn tính nguyên vẹn và truy xuất được.
Đọc thêm phân tích chi tiết & gợi ý thực hành ▾

Một điểm cập nhật đáng chú ý trong ngữ cảnh kinh doanh tại Đức gần đây là việc thông qua các quy định giảm gánh nặng hành chính (như Luật BEG IV có hiệu lực điều chỉnh rút ngắn khung thời hạn lưu trữ một số chứng từ kế toán Buchungsbelege từ mốc 10 năm truyền thống xuống còn 8 năm tùy nhóm chứng từ và quy định chuyển tiếp cụ thể). Tuy nhiên, các tài liệu sổ sách cốt lõi, hợp đồng dài hạn hoặc trường hợp đang bị thanh tra thuế vẫn tuân theo những quy định riêng không thể áp dụng máy móc.

Chính vì tính biến động và trách nhiệm pháp lý cao của luật thuế Đức, chúng tôi nhấn mạnh ranh giới hành nghề rất rõ ràng: việc nắm bộ từ vựng Wirtschaftsdeutsch giúp bạn đọc hiểu văn bản, giao tiếp chuẩn với đồng nghiệp Đức và học tốt các nghề như Industriekaufleute hay bán lẻ – hậu cần. Mọi quyết định về hạch toán thuế, thời hạn hủy chứng từ thực tế hay tranh chấp pháp lý tại Đức bắt buộc phải do chuyên gia tư vấn thuế được cấp phép (Steuerberater theo StBerG) hoặc luật sư tại Đức thực hiện; DMF Vietnam chỉ đào tạo ngôn ngữ và không cung cấp dịch vụ tư vấn thuế hay tư vấn pháp lý.

Gợi ý thực hành từ DMF VietnamNếu bạn đang dự định thi tiếng Đức nâng cao B2 hoặc chuẩn bị đi làm/đào tạo doanh nghiệp theo nhu cầu đặc thù, hãy tập lập danh sách 30 thuật ngữ chứng từ thường gặp trong chính ngành mình để tiết kiệm thời gian bỡ ngỡ.
02 / Bảng đối chiếu dữ liệu & quy chế

Từ điển nhanh 6 chứng từ thương mại cốt lõi trong tiếng Đức công sở & hậu cần

Từ điển nhanh 6 chứng từ thương mại cốt lõi trong tiếng Đức công sở & hậu cần
Thuật ngữ tiếng ĐứcBản chất chứng từAi là người phát hànhLưu ý phân biệt & điều luật liên quan
AngebotBáo giá chào hàng chính thứcBên bán / nhà cung cấpCó giá trị ràng buộc nếu không ghi điều khoản freibleibend
AuftragsbestätigungXác nhận đơn đặt hàngBên bán gửi bên muaChốt giá, quy cách, điều kiện giao hàng Incoterms
LieferscheinPhiếu giao / xuất hàngKho bên bán kèm hàng giaoDùng để kiểm đếm vật lý tại bãi, không thay thế hóa đơn thanh toán
RechnungHóa đơn yêu cầu thanh toánBên bán / cung cấp dịch vụCần đủ các mục theo §14 Abs. 4 UStG để khấu trừ Vorsteuer
GutschriftChứng từ thanh toán ngược (tự xuất bởi bên mua)Bên mua / bên nhận dịch vụPhân biệt với Stornorechnung theo chuẩn UStG hiện hành
Stornorechnung / RechnungskorrekturHóa đơn hủy hoặc điều chỉnh giảm tiềnBên đã xuất hóa đơn gốcLuôn phải dẫn chiếu số hóa đơn gốc bị hủy hoặc sửa đổi
Ghi chú bảng dữ liệu: Kiến thức thuật ngữ phục vụ mục đích đào tạo tiếng Đức chuyên ngành B2 và không thay thế ý kiến của Steuerberater hoặc luật sư tại Đức.
03 / Quy trình Hành động & Phòng ngừa Rủi ro

Checklist thực hiện tuần tự và các sai lầm phổ biến

CHECKLIST HÀNH ĐỘNG

Checklist 5 bước luyện đọc hiểu và xử lý bộ chứng từ tiếng Đức B2

  1. Phân định đúng ai là bên phát hành (Rechnungsaussteller) và bên nhận (Rechnungsempfänger) trước khi dịch nội dung giữa trang.
  2. Kiểm tra nhanh 4 mã định danh trên đầu hóa đơn: Steuernummer / USt-IdNr., Rechnungsdatum, Rechnungsnummer và Leistungsdatum.
  3. Đọc tách bạch giá trị trước thuế (Netto), phần trăm và tiền thuế (USt./MwSt.) và tổng thanh toán cuối (Brutto).
SAI LẦM CẦN TRÁNH

Các nhầm lẫn dễ làm chậm lộ trình hoặc sai hồ sơ

  • Nhầm lẫn chữ Gutschrift là hóa đơn hoàn trả tiền hủy đơn dẫn đến hạch toán sai trên chứng từ tiếng Đức hiện đại.
  • Ký xác nhận phiếu giao hàng Lieferschein mà không đối chiếu số kiện thực tế vì tưởng đó chỉ là tờ giấy tham khảo.
04 / Hộp Minh bạch Nguồn & Ranh giới Thông tin (2026-11-04)

Phân tách 3 lớp thông tin và phạm vi chương trình tham khảo tại DMF

1. QUY ĐỊNH CƠ QUAN ĐỨC

Khung pháp lý & Khảo thí

Thuật ngữ dẫn chiếu theo văn bản công khai của Luật Thuế doanh thu Đức (§14 Abs. 4 UStG), Bộ luật Thương mại (§257 HGB) và Luật Quản lý Thuế (§147 AO) dưới góc độ chuẩn hóa ngôn ngữ chuyên ngành.

2. PHẠM VI TẠI DMF VIETNAM

Danh mục chương trình tham khảo tại DMF

DMF Vietnam chỉ đào tạo tiếng Đức tổng quát và định hướng thuật ngữ theo nhu cầu học viên hoặc doanh nghiệp; DMF Vietnam không hành nghề tư vấn thuế, kế toán tài chính hay đại diện pháp lý tại Đức.

3. ĐIỂM CẦN RÀ SOÁT CÁ NHÂN

Xác nhận trên hồ sơ thực tế

Mọi vấn đề nghiệp vụ thuế, lưu trữ chứng từ thực tế hay thiết kế mẫu hóa đơn hợp pháp cho doanh nghiệp hoạt động tại Đức phải được rà soát bởi chuyên gia tư vấn thuế hành nghề hợp pháp tại Đức.

Xem danh sách nguồn tham chiếu & các dịch vụ DMF liên quan (2026-11-04)
Tiếng Đức B2 & đào tạo theo nhu cầu doanh nghiệp

Ứng dụng Wirtschaftsdeutsch vào lộ trình bán lẻ, hậu cần và hợp tác doanh nghiệp

Kết nối kiến thức tiếng Đức B2 với chương trình đào tạo theo nhu cầu chuyên biệt và định hướng nghề bán lẻ – hậu cần.

Hỏi nhanh cùng Fuxie · Tiếng Đức & Khảo thíGiới hạn tham khảo (/ai-va-pham-vi) ↗

Trường hợp của bạn khớp tới đâu với nội dung chuyên đề này?

Chọn nhanh điểm xuất phát hoặc nhập 1 dòng ngắn (độ tuổi, bậc học đã tốt nghiệp, băn khoăn chính) để đối chiếu sơ bộ ngay tại đây:

05 / Câu hỏi Thường gặp (Giải đáp chi tiết)

Giải đáp nhanh những thắc mắc liên quan trực tiếp

Câu hỏi 1: Khác biệt cơ bản giữa Nettopreis và Bruttopreis trong báo giá thương mại Đức là gì?

Nettopreis là giá chưa bao gồm thuế giá trị gia tăng (USt./MwSt.), thường được dùng làm chuẩn báo giá trong giao dịch giữa doanh nghiệp với doanh nghiệp (B2B). Bruttopreis là tổng giá đã cộng đủ thuế giá trị gia tăng mà khách hàng cá nhân cuối cùng (B2C) thường nhìn thấy trên kệ hàng hoặc hóa đơn bán lẻ.

Câu hỏi 2: Tại sao trên nhiều hóa đơn Đức có ghi dòng Skonto như 2% Skonto bei Zahlung in 10 Tagen?

Skonto là khoản chiết khấu thanh toán sớm do bên bán khuyến khích bên mua chuyển tiền nhanh hơn thời hạn chuẩn. Nếu hóa đơn cho phép hạn chót 30 ngày nhưng bạn thanh toán trong 10 ngày đầu, bên mua được phép tự trừ 2% trên giá trị hóa đơn theo đúng quy ước thỏa thuận.

Câu hỏi 3: Khi làm thực tập sinh hoặc nhân viên kho tại Đức, có cần thuộc hết từng điều khoản luật thuế UStG không?

Không cần thuộc luật để tự tư vấn kế toán, nhưng bạn rất cần hiểu nghĩa chính xác của các trường từ vựng trên Lieferschein, Auftragsbestätigung, Mängelrüge và Rechnung để xử lý sai sót hàng hóa nhanh chóng và phối hợp ăn ý với bộ phận kế toán công ty.

Câu hỏi 4: Bắt đầu học tiếng Đức thương mại Wirtschaftsdeutsch từ trình độ nào là hợp lý?

Người học nên hoàn tất ít nhất trình độ B1 vững ngữ pháp căn bản trước khi học sâu từ vựng thương mại và hợp đồng, hoặc học song song ở giai đoạn B2. Nếu nền A2–B1 còn yếu, việc học quá sớm các cụm danh từ ghép thương mại sẽ rất dễ học vẹt mà không lắp được thành câu giao tiếp.

Câu hỏi 5: DMF Vietnam có nhận tư vấn làm hóa đơn hoặc kê khai thuế cho doanh nghiệp sang Đức không?

Không. DMF Vietnam hoạt động trong lĩnh vực đào tạo tiếng Đức và tư vấn du học nghề/du học tại Việt Nam; chúng tôi hoàn toàn không cung cấp dịch vụ tư vấn thuế, kế toán hay đại diện pháp lý theo luật định tại Đức.

06 / Đọc tiếp trong kho tài liệu DMF Vietnam

Bài phân tích liên quan & sổ tay cẩm nang nền tảng

Bài sổ tay cẩm nang nền tảng tương ứng (/cam-nang):Xem thêm bài tổng quan cố định tại Quy trình theo dõi học tập và đánh giá 4 kỹ năng tại DMF vận hành ra sao? (/cam-nang/phuong-phap) ↗