Cẩm nang học thuật và đồng hànhLao động §18b & Thẻ Xanh · 12 phút đọcCập nhật: 2026-11-04

Tài trợ phí thẩm định bằng Anerkennungszuschuss, điều khoản ràng buộc hoàn phí §307 BGB và khấu trừ thuế §9 EStG

Cách tận dụng quỹ liên bang Anerkennungszuschuss, nhận diện ranh giới hiệu lực của điều khoản hoàn phí đào tạo §307 BGB và kê khai chi phí tự trả theo §9 EStG.

Đối tượng đọcNhân sự đã sang Đức thẩm định bằng & doanh nghiệp
Phạm vi hỗ trợBiên Hòa, Đồng Nai & trực tuyến 2 chiều
Tham chiếu nguồnCập nhật 2026-11-04
Chuyên viên nhân sự và ứng viên quốc tế rà soát hóa đơn phí công nhận văn bằng và điều khoản hợp đồng lao động Đức
Phân tích chuyên sâu · Lao động §18b & Thẻ XanhPhân tách rõ nguồn tài trợ nhà nước, phần chi phí doanh nghiệp ứng trước và quyền khấu trừ thuế hợp pháp của người lao động.
Tiện ích lưu trữ & đối chiếu gia đình: Bạn có thể in hoặc lưu bản PDF chuẩn A4 gồm Bảng so sánh, Checklist 5 bước và Hộp kiểm chứng nguồn của bài này.
TÓM TẮT TRỰC DIỆN (DIRECT ANSWER · 45 GIÂY)Cập nhật: 2026-11-14

Người lao động có thu nhập trong ngưỡng quy định đang cư trú tại Đức có thể xin tài trợ Anerkennungszuschuss (tối đa 600 EUR phí thẩm định, dịch thuật) với điều kiện bắt buộc nộp đơn trước khi nộp bằng cấp hay phát sinh hóa đơn. Nếu doanh nghiệp ứng trước chi phí công nhận kèm điều khoản ràng buộc hoàn phí khi nghỉ việc sớm, Tòa Lao động Đức kiểm soát chặt hiệu lực theo §307 BGB. Phần chi phí tự trả hợp lệ có thể được xem xét kê khai nhóm Werbungskosten theo §9 EStG.

Chủ đề chính:Anerkennungszuschuss§307 BGB Rückzahlungsklausel§9 EStG WerbungskostenChi phí AnerkennungDoanh nghiệp & người lao động Đức
01 / Phân tích chuyên sâu & giải đáp thực tế

Giải mã từng mắt xích quy chế và lộ trình

1. Quỹ Anerkennungszuschuss tài trợ những khoản gì và điều kiện nộp đơn trước ra sao?

Điểm cốt lõi: Anerkennungszuschuss của Bộ Giáo dục Liên bang (BMBF) hỗ trợ người cư trú tại Đức có thu nhập trong ngưỡng quy định lên tới 600 EUR tiền lệ phí nộp đơn và dịch thuật công chứng, nhưng bắt buộc phải đăng ký trước khi phát sinh chi phí.

Quá trình thẩm định văn bằng nghề nghiệp hoặc đại học tại Đức (Berufsanerkennung) thường kéo theo nhiều khoản phí cộng dồn gồm lệ phí cơ quan thẩm định chuyên ngành, phí dịch thuật công chứng từ tiếng Việt sang tiếng Đức, phí cấp bản sao chứng thực và đôi khi là phí thẩm định kỹ năng thực tế (Qualifikationsanalyse). Để giảm rào cản tài chính cho người lao động quốc tế đã có mặt tại Đức, Bộ Giáo dục và Nghiên cứu Liên bang Đức (BMBF) duy trì quỹ Anerkennungszuschuss do viện f-bb trực tiếp tiếp nhận xử lý.

  • Hạng mục được tài trợ: lệ phí cơ quan Anerkennung, phí dịch thuật và công chứng bản sao hồ sơ, chi phí di chuyển đến buổi đánh giá trình độ nếu đáp ứng quy định.
  • Khoản không được quỹ này chi trả: học phí khóa học tiếng Đức phổ thông, sinh hoạt phí hàng tháng hoặc tiền vé máy bay sang Đức.
Đọc thêm phân tích chi tiết & gợi ý thực hành ▾

Điểm tối quan trọng mà rất nhiều lao động Việt Nam bỏ lỡ nằm ở quy tắc thời điểm: bạn chỉ được xem xét cấp Anerkennungszuschuss nếu nộp đơn xin hỗ trợ trước khi nộp hồ sơ công nhận văn bằng chính thức và trước khi thanh toán các khoản hóa đơn dịch thuật hoặc lệ phí thẩm định. Chương trình áp dụng nguyên tắc không hoàn trả hồi tố cho những hóa đơn bạn đã tự bỏ tiền thuê dịch từ Việt Nam hay đã đóng phí cho sở bang trước ngày hồ sơ tài trợ được tiếp nhận.

Ngoài điều kiện cư trú chính thức tại Đức (đã đăng ký địa chỉ Anmeldung), người nộp đơn cần có thu nhập tính thuế hàng năm nằm dưới mức trần chương trình công bố theo từng giai đoạn (mức tham chiếu thông thường xung quanh 26.000 EUR đối với người độc thân và khoảng 40.000 EUR đối với cặp vợ chồng khai chung, cần đối chiếu con số cập nhật trên cổng anerkennung-in-deutschland.de tại thời điểm nộp) và chưa được cơ quan lao động Jobcenter hay Agentur für Arbeit đài thọ khoản này theo các diện trợ cấp khác.

Tổng mức hỗ trợ phổ biến cho nhóm chi phí lệ phí và dịch thuật thường lên đến tối đa 600 EUR, giải ngân trực tiếp theo chứng từ thực chi sau khi có thông báo duyệt cấp kinh phí. Nếu người lao động đang hưởng trợ cấp thất nghiệp hoặc tham gia diện tìm việc có hỗ trợ của Agentur für Arbeit theo SGB III, họ cần hỏi cố vấn lao động về nguồn Vermittlungsbudget thay vì nộp nhầm kênh.

Gợi ý thực hành từ DMF VietnamNếu bạn mới sang Đức theo diện chuyển đổi hoặc vừa làm Anmeldung xong và chuẩn bị nộp bằng cấp Việt Nam đi thẩm định, hãy đặt lịch ngay với một điểm tư vấn IQ Netzwerk tại địa phương để được hướng dẫn mở hồ sơ Anerkennungszuschuss trước khi thuê dịch giả.
Infographic tổng quanInfographic biên tập DMF
Xem ảnh độ phân giải gốc (1600×900) ↗
Sơ đồ ba lớp tài chính công nhận bằng tại Đức: Anerkennungszuschuss, Rückzahlungsklausel §307 BGB và Werbungskosten §9 EStG

Thứ tự hành động chuẩn giúp không mất quyền xin tài trợ nhà nước và tránh ký nhầm cam kết hoàn phí bất cân xứng.

Ghi chú nguồn & hậu kỳ (GV-008): Tổng hợp theo chương trình Anerkennungszuschuss liên bang (f-bb/BMBF), án lệ BAG về §307 BGB và nguyên tắc §9 EStG đến 04/11/2026.

2. Điều khoản ràng buộc hoàn phí đào tạo §307 BGB: khi nào có hiệu lực và khi nào vô hiệu?

Điểm cốt lõi: Doanh nghiệp Đức thường tài trợ phí thẩm định bằng và khóa thích ứng với điều kiện nhân viên gắn bó tối đa vài năm; tuy nhiên theo §307 Abs. 1 BGB và án lệ Tòa Lao động Liên bang (BAG), điều khoản quá khắt khe hoặc không giảm dần theo tháng sẽ bị tuyên vô hiệu.

Khi doanh nghiệp tuyển dụng tại Đức ứng trước tiền lệ phí thẩm định Anerkennung, học phí khóa thích ứng kiến thức (§16d / Anpassungslehrgang) hoặc các chứng chỉ chuyên môn giá trị cao, hợp đồng lao động hoặc phụ lục riêng (Fortbildungsvereinbarung / Rückzahlungsvereinbarung) thường kèm theo điều khoản yêu cầu nhân viên bồi hoàn nếu nghỉ việc sớm trong vòng 1 đến 3 năm.

  • Minh bạch chi phí: phụ lục thỏa thuận phải nêu rõ loại chi phí nào được tính và ước tính giới hạn tối đa trước khi bắt đầu khóa đào tạo hay thẩm định.
  • Khấu trừ theo tháng: một khóa tài trợ đòi ràng buộc 24 tháng mà bắt trả lại đủ khoản gốc nếu nghỉ ở tháng thứ 23 là trái nguyên tắc tương xứng.
Đọc thêm phân tích chi tiết & gợi ý thực hành ▾

Tuy nhiên, tại CHLB Đức mọi điều khoản mẫu chuẩn do người sử dụng lao động soạn sẵn đều chịu sự kiểm soát nội dung (Inhaltskontrolle) cực kỳ chặt chẽ theo §307 Abs. 1 BGB (luật kiểm soát điều khoản giao dịch chung AGB). Tòa án Lao động Liên bang Đức (Bundesarbeitsgericht – BAG) đã liên tục tuyên vô hiệu các điều khoản hoàn phí đẩy rủi ro bất công hoàn toàn về phía người lao động.

Để một điều khoản hoàn phí có khả năng đứng vững trước luật Đức, thỏa thuận đó tối thiểu phải đáp ứng bốn tiêu chí cốt lõi: thứ nhất, người lao động thu được lợi ích nghề nghiệp lâu dài vượt ra ngoài doanh nghiệp hiện tại (chẳng hạn chứng chỉ công nhận quốc gia giúp tăng giá trị trên thị trường chung, khác với khóa đào tạo phần mềm nội bộ chỉ dùng ở công ty đó); thứ hai, thời hạn ràng buộc (Bindungsfrist) phải cân xứng với chi phí công ty bỏ ra và thời lượng đào tạo; thứ ba, số tiền phải hoàn trả bắt buộc phải giảm dần đều theo từng tháng công tác thực tế (ratierliche Abschreibung, ví dụ giảm 1/24 hoặc 1/36 mỗi tháng); và thứ tư, mức hoàn trả ghi rõ trần cụ thể ngay từ đầu (Transparenzgebot).

Đặc biệt, án lệ BAG nghiêm cấm việc buộc nhân viên phải trả lại tiền nếu nguyên nhân chấm dứt hợp đồng xuất phát từ phía doanh nghiệp (ví dụ công ty cắt giảm nhân sự vì lý do kinh doanh betriebsbedingte Kündigung) hoặc do nhân viên buộc phải tự nghỉ vì doanh nghiệp vi phạm nghĩa vụ nghiêm trọng hoặc lý do sức khỏe bất khả kháng không do lỗi bản thân. Nếu điều khoản hợp đồng viết chung chung là "nghỉ việc vì bất kỳ lý do gì đều phải hoàn trả đủ tiền", toàn bộ điều khoản đó có nguy cơ bị coi là vô hiệu hoàn toàn chứ tòa không sửa lại phần trăm cho doanh nghiệp.

Gợi ý thực hành từ DMF VietnamTrước khi ký phụ lục tài trợ phí Anerkennung hoặc khóa học B2/chuyên môn với công ty Đức, hãy kiểm tra 3 dòng: tổng tiền tối đa, công thức giảm trừ theo từng tháng làm việc, và điều kiện miễn hoàn trả nếu công ty chấm dứt hợp đồng.
Hình ảnh thực tế và tư vấnTư liệu chọn lọc DMF Vietnam
Xem ảnh độ phân giải gốc (1536×1024) ↗
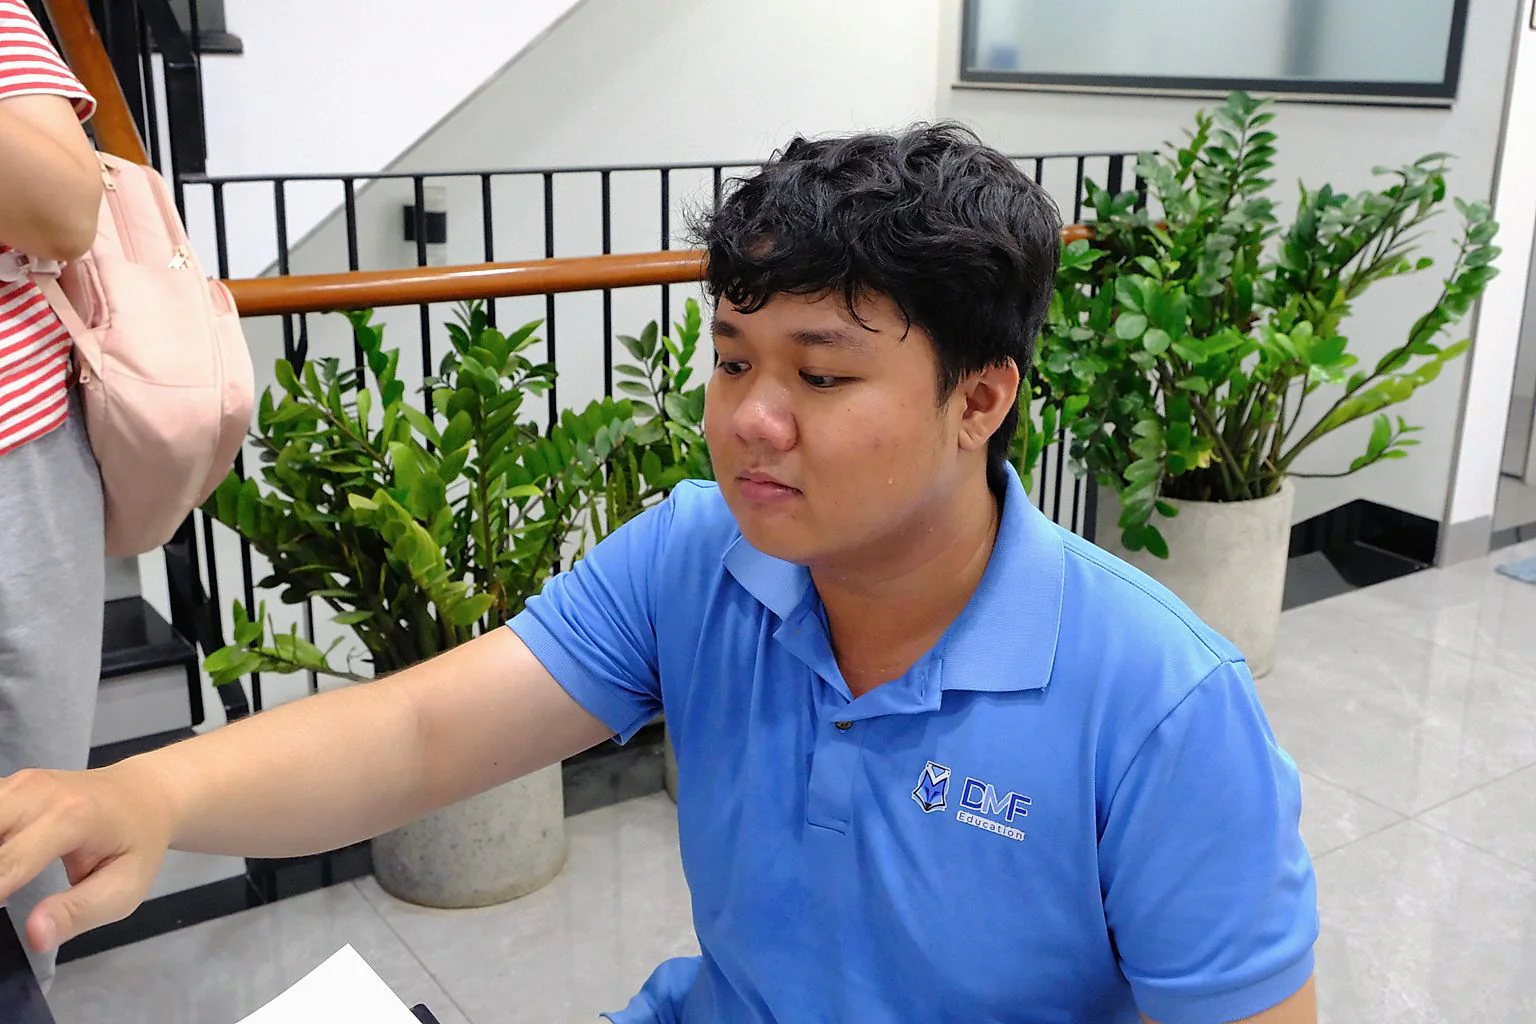
Cố vấn DMF hướng dẫn ứng viên sắp xếp chứng từ phí dịch thuật và thẩm định Anerkennung

Lưu trữ đầy đủ hóa đơn gốc và kiểm tra trình tự nộp đơn giúp tối ưu chi phí công nhận văn bằng tại Đức.

Ghi chú nguồn & hậu kỳ (GV-008): Hướng dẫn chuẩn bị hồ sơ lao động tay nghề và công nhận văn bằng theo chuẩn minh bạch của DMF Vietnam.

3. Tự chi trả phí công nhận bằng và đào tạo: khi nào được tính vào Werbungskosten theo §9 EStG?

Điểm cốt lõi: Những khoản phí thẩm định bằng, dịch thuật, thi chuyên môn và khóa học tiếng nghề mà người lao động trực tiếp gánh chịu không được hoàn lại có thể được xem xét kê khai là Werbungskosten theo §9 EStG trên tờ khai thuế thu nhập Đức.

Trong trường hợp người lao động không đủ điều kiện hưởng Anerkennungszuschuss (ví dụ đã có thu nhập vượt trần hoặc chưa cư trú tại Đức khi thuê dịch hồ sơ ban đầu) và doanh nghiệp cũng không tài trợ hết, phần chi phí thực tế mà bạn tự chi trả bằng tiền túi cho mục đích công nhận bằng để làm việc có thu nhập chịu thuế tại Đức không hẳn mất trắng hoàn toàn.

  • Gói khấu trừ mặc định Werbungskosten-Pauschbetrag hiện hành tự động trừ cho mọi người làm công ăn lương; khai chi tiết chỉ mang lại lợi ích thuế thêm khi tổng chi phí hợp lệ trong năm vượt qua ngưỡng Pauschbetrag này.
  • Hồ sơ cần lưu tối thiểu: hóa đơn mang đúng tên người nộp thuế (không ghi tên người thân trả hộ chung chung nếu không chứng minh được quan hệ thanh toán), nội dung rõ dịch vụ thẩm định/dịch thuật bằng cấp, và chứng từ chuyển khoản.
Đọc thêm phân tích chi tiết & gợi ý thực hành ▾

Theo §9 Abs. 1 Einkommensteuergesetz (EStG), các khoản chi phí phát sinh trực tiếp nhằm xác lập, bảo đảm và duy trì thu nhập từ hoạt động lao động làm công ăn lương (Werbungskosten) được phép tổng hợp khấu trừ vào thu nhập chịu thuế trong tờ khai Einkommensteuererklärung. Đối với lao động có tay nghề chuyển từ nước ngoài sang Đức, tiền phí thẩm định bằng của ZAB hoặc cơ quan cấp bang, phí dịch thuật có chứng thực, phí thi sát hạch chuyên môn Kenntnisprüfung và tài liệu ôn thi chuyên ngành thường được xem xét trong nhóm chi phí liên quan đến nghề nghiệp này.

Ngay cả những khoản chi phí phát sinh trong thời gian chuẩn bị trước khi chính thức nhận tháng lương đầu tiên tại Đức vẫn có thể được đánh giá như chi phí nghề nghiệp phát sinh trước (vorweggenommene Werbungskosten), miễn là có mối liên hệ rõ ràng với việc tạo thu nhập chịu thuế sau đó tại Đức và người nộp thuế chứng minh được việc tự thanh toán qua hóa đơn và sao kê chuyển khoản.

Nguyên tắc vàng của luật thuế Đức là không bao giờ được hưởng lợi kép: nếu khoản phí 500 EUR đã được quỹ Anerkennungszuschuss tài trợ hoặc đã được doanh nghiệp hoàn tiền miễn thuế vào tài khoản lương, bạn tuyệt đối không được khai lại 500 EUR đó làm Werbungskosten để giảm thuế lần nữa. Chỉ phần chênh lệch bạn thực sự tự bỏ ra sau khi trừ phần tài trợ mới đủ cơ sở xem xét kê khai.

Gợi ý thực hành từ DMF VietnamTạo một thư mục lưu hóa đơn định dạng PDF đặt tên theo ngày tháng cho mọi khoản chi phí dịch thuật, công chứng, lệ phí Anerkennung và vé tàu đi thi từ ngày chuẩn bị hồ sơ; cuối năm tài chính ở Đức bạn sẽ không mất dấu bất kỳ chứng từ nào.

4. Minh bạch tài chính giữa người lao động, doanh nghiệp Đức và giới hạn phạm vi dịch vụ DMF Vietnam

Điểm cốt lõi: DMF Vietnam giải thích cơ chế tài trợ và phân bổ chi phí rõ ràng theo quy định Đức ngay từ đầu cho cả ứng viên và doanh nghiệp tuyển dụng, đồng thời giữ đúng ranh giới không tư vấn pháp lý RDG hay tư vấn thuế StBerG.

Rất nhiều tranh chấp đáng tiếc giữa người lao động Việt Nam mới sang Đức và cơ sở tuyển dụng xuất phát từ sự thiếu rõ ràng ban đầu: ứng viên nghe lời hứa miệng "công ty bao hết chi phí hồ sơ sang Đức" nhưng không biết trong phụ lục hợp đồng Đức lại đính kèm điều khoản hoàn trả kéo dài 3 năm với con số gộp thiếu minh bạch, hoặc ngược lại doanh nghiệp tốn kém nhiều chi phí đầu tư đào tạo thích ứng nhưng soạn điều khoản trễ chuẩn §307 BGB dẫn đến rủi ro pháp lý khi nhân sự nghỉ việc.

  • Cảnh giác trước mọi hợp đồng môi giới yêu cầu ký giấy nhận nợ khống không rõ hạng mục chi phí thực tế tại Đức.
  • Người lao động đang ở Đức cần hỗ trợ kiểm tra điều khoản hoàn phí có thể tìm đến mạng lưới tư vấn công bằng Faire Integration tại các bang Đức.
Đọc thêm phân tích chi tiết & gợi ý thực hành ▾

Thông qua cổng kết nối doanh nghiệp DMF Talents (kênh hợp tác B2B thuộc DMF Vietnam tại Việt Nam, chưa thành lập pháp nhân độc lập tại CHLB Đức), chúng tôi khuyến nghị các bên minh bạch hóa bảng phân bổ chi phí công nhận văn bằng ngay từ giai đoạn sơ tuyển: tách bạch rõ khoản nào người lao động chuẩn bị ở Việt Nam, khoản nào doanh nghiệp hỗ trợ trực tiếp khi sang Đức, và nhắc nhở doanh nghiệp Đức sử dụng mẫu thỏa thuận do luật sư lao động bản địa rà soát đúng án lệ BAG.

Tại cơ sở duy nhất ở A11 KDC Quang Vinh, phường Trấn Biên (Biên Hòa), Đồng Nai và hệ thống trực tuyến 2 chiều, DMF Vietnam tuân thủ nghiêm nguyên tắc phạm vi hành nghề: chúng tôi chia sẻ kiến thức tổng quan về Anerkennungszuschuss, nguyên tắc cấu trúc điều khoản §307 BGB và tư duy lưu giữ chứng từ §9 EStG để ứng viên hiểu đúng bản chất trước khi ra quyết định. DMF không cung cấp dịch vụ tư vấn pháp lý tranh tụng hợp đồng theo Luật RDG và không lập tờ khai hoàn thuế thay người lao động theo Luật StBerG.

Khi phát sinh tranh chấp cụ thể về hiệu lực của một điều khoản đòi hoàn phí từ chủ sử dụng lao động cũ tại Đức, người lao động cần liên hệ trực tiếp với luật sư chuyên ngành luật lao động (Fachanwalt für Arbeitsrecht), công đoàn (Gewerkschaft) hoặc trung tâm tư vấn lao động công bằng tại bang (Faire Integration) để được đại diện đúng thẩm quyền.

Gợi ý thực hành từ DMF VietnamNếu nhận được thư đòi bồi hoàn chi phí đào tạo sau khi xin nghỉ việc tại Đức, đừng vội chuyển khoản ngay cũng đừng phớt lờ thời hạn thư; hãy mang toàn bộ hợp đồng gốc, phụ lục hoàn phí và thông báo nghỉ việc đến công đoàn hoặc luật sư lao động Đức kiểm tra tính hợp lệ theo §307 BGB.
02 / Bảng đối chiếu dữ liệu & quy chế

So sánh ba kênh xử lý chi phí công nhận văn bằng và đào tạo nghề tại CHLB Đức

So sánh ba kênh xử lý chi phí công nhận văn bằng và đào tạo nghề tại CHLB Đức
Kênh xử lý chi phíAi đủ điều kiện tiếp cậnĐiều kiện thời điểm & pháp lý cốt lõiLưu ý thực tế quan trọng
Quỹ liên bang AnerkennungszuschussNgười đã cư trú tại Đức có thu nhập năm dưới ngưỡng trần quỹBắt buộc nộp đơn TRƯỚC khi nộp hồ sơ công nhận và chi trả phíTối đa 600 EUR nhóm lệ phí/dịch thuật; cần tư vấn từ IQ Netzwerk
Doanh nghiệp tài trợ kèm §307 BGBỨng viên ký hợp đồng tuyển dụng/đào tạo nghề kèm phụ lục tài trợPhải minh bạch trần phí, giảm dần hàng tháng & đúng nguyên tắc BAGĐiều khoản bất công hoặc không giảm đều dễ bị tuyên vô hiệu theo §307
Khấu trừ thuế §9 EStG (Werbungskosten)Người lao động tự trả phí bằng cấp để tạo thu nhập chịu thuế tại ĐứcGiữ hóa đơn & sao kê thanh toán mang tên cá nhân; tổng vượt mức khoánKhông khai trùng khoản đã được quỹ hay công ty hoàn trả; cần tuân thủ StBerG
Hỗ trợ qua Agentur für Arbeit / JobcenterNgười đang hưởng trợ cấp hoặc đăng ký tìm việc hợp lệ theo SGB III/IIPhải xin duyệt chủ trương (Bildungsgutschein / Vermittlungsbudget) trướcKhông tự ý chi tiêu rồi yêu cầu cơ quan lao động hoàn lại sau
Ghi chú bảng dữ liệu: Thông tin tổng hợp tính đến 04/11/2026 mang tính định hướng tham khảo, không thay thế tư vấn pháp lý (RDG) hoặc tư vấn thuế (StBerG) cá biệt tại CHLB Đức.
03 / Quy trình Hành động & Phòng ngừa Rủi ro

Checklist thực hiện tuần tự và các sai lầm phổ biến

CHECKLIST HÀNH ĐỘNG

Checklist 6 bước bảo vệ quyền lợi tài chính khi làm Anerkennung tại Đức

  1. Xác định rõ tổng danh mục chi phí công nhận văn bằng dự kiến (lệ phí bang, dịch thuật công chứng, phí ZAB, khóa học bổ sung).
  2. Kiểm tra xem bạn đã có Anmeldung và đủ điều kiện nộp Anerkennungszuschuss qua mạng lưới IQ Netzwerk trước khi phát sinh hóa đơn hay chưa.
  3. Nếu doanh nghiệp tại Đức chi trả thay chi phí thẩm định, yêu cầu gửi trước dự thảo phụ lục hoàn phí bằng văn bản để đọc kỹ thời hạn và mức giảm trừ theo tháng.
SAI LẦM CẦN TRÁNH

Các nhầm lẫn dễ làm chậm lộ trình hoặc sai hồ sơ

  • Tự chi tiền dịch thuật và đóng lệ phí thẩm định bằng xong xuôi rồi mới nộp đơn xin quỹ Anerkennungszuschuss khiến hồ sơ bị từ chối vì sai trình tự thời gian.
  • Ký phụ lục ràng buộc hoàn phí 3–5 năm với số tiền cố định không giảm theo từng tháng làm việc thực tế, dẫn đến xung đột tâm lý khi chuyển việc.
04 / Hộp Minh bạch Nguồn & Ranh giới Thông tin (2026-11-04)

Phân tách 3 lớp thông tin và phạm vi chương trình tham khảo tại DMF

1. QUY ĐỊNH CƠ QUAN ĐỨC

Khung pháp lý & Khảo thí

Tổng hợp theo chương trình liên bang Anerkennungszuschuss (BMBF/f-bb), nguyên tắc kiểm soát AGB tại §307 Abs. 1 BGB cùng án lệ BAG về Rückzahlungsklauseln, và khung chi phí nghề nghiệp §9 EStG đến 04/11/2026.

2. PHẠM VI TẠI DMF VIETNAM

Danh mục chương trình tham khảo tại DMF

DMF Vietnam hỗ trợ minh bạch hóa quy trình chuẩn bị hồ sơ thẩm định bằng cấp và thông tin nhân sự từ cơ sở Biên Hòa, Đồng Nai và trực tuyến. DMF không hành nghề tư vấn pháp lý RDG và không hành nghề tư vấn thuế StBerG tại CHLB Đức.

3. ĐIỂM CẦN RÀ SOÁT CÁ NHÂN

Xác nhận trên hồ sơ thực tế

Ngưỡng thu nhập xét duyệt Anerkennungszuschuss, hiệu lực từng câu chữ trong hợp đồng lao động và khả năng khấu trừ thuế thực tế phụ thuộc vào đánh giá từng hồ sơ cá nhân bởi cơ quan quỹ, Fachanwalt für Arbeitsrecht hoặc Steuerberater tại Đức.

Xem danh sách nguồn tham chiếu & các dịch vụ DMF liên quan (2026-11-04)
Nguồn tham chiếu trong bài viết
  • Chương trình tài trợ Anerkennungszuschuss (Anerkennung in Deutschland): Quy tắc bắt buộc nộp đơn trước khi phát sinh chi phí và mức trần tài trợ tối đa 600 EUR lệ phí/dịch thuật.
  • BGB §307 Abs. 1 & Án lệ BAG về Rückzahlungsklausel: Điều kiện minh bạch, giảm dần hàng tháng và phân tách lỗi chấm dứt hợp đồng đối với điều khoản hoàn phí đào tạo.
  • EStG §9 (Werbungskosten) & Ranh giới RDG/StBerG: Nguyên tắc ghi nhận chi phí nghề nghiệp tự chi trả và giới hạn hành nghề tư vấn thuế tại Đức.
Kết nối hồ sơ công nhận & tuyển dụng B2B

Khám phá lộ trình Anerkennung và cổng tuyển dụng doanh nghiệp Đức

Xem chi tiết quy trình thẩm định văn bằng cho ứng viên và khung phân bổ chi phí minh bạch cho doanh nghiệp Đức tiếp nhận nhân sự Việt Nam.

Hỏi nhanh cùng Fuxie · Lao động §18b & Thẻ XanhGiới hạn tham khảo (/ai-va-pham-vi) ↗

Trường hợp của bạn khớp tới đâu với nội dung chuyên đề này?

Chọn nhanh điểm xuất phát hoặc nhập 1 dòng ngắn (độ tuổi, bậc học đã tốt nghiệp, băn khoăn chính) để đối chiếu sơ bộ ngay tại đây:

05 / Câu hỏi Thường gặp (Giải đáp chi tiết)

Giải đáp nhanh những thắc mắc liên quan trực tiếp

Câu hỏi 1: Tôi vẫn đang ở Việt Nam và chuẩn bị thuê dịch công chứng hồ sơ để gửi sang Đức nộp ZAB thì có xin trước Anerkennungszuschuss được không?

Nhìn chung không. Chương trình Anerkennungszuschuss liên bang yêu cầu đương đơn đang cư trú đăng ký hợp pháp tại Đức (Meldebescheinigung tại địa phương Đức) tại thời điểm nộp hồ sơ xin quỹ. Nếu bạn nộp từ Việt Nam, bạn có thể theo dõi phần tự chi trả bằng hóa đơn mang tên mình để sau khi sang Đức làm việc có thu nhập chịu thuế tham vấn chuyên gia thuế về khả năng kê khai nhóm chi phí nghề nghiệp §9 EStG.

Câu hỏi 2: Hợp đồng của tôi ghi nếu nghỉ việc trong 3 năm đầu sẽ phải hoàn lại toàn bộ chi phí doanh nghiệp tài trợ khóa học và phí bằng thì có đúng luật không?

Cấu trúc không có điều khoản giảm trừ dần theo tháng công tác (ratierliche Abschreibung) và buộc hoàn lại nguyên vẹn ở mọi trường hợp nghỉ việc thường có nguy cơ cao bị tòa án lao động Đức đánh giá là gây bất lợi quá mức cho người lao động theo §307 Abs. 1 BGB. Để biết chắc giá trị pháp lý của văn bản bạn đã hoặc sắp ký, cần nhờ luật sư lao động tại Đức rà soát nguyên văn từng câu chữ.

Câu hỏi 3: Doanh nghiệp trả giúp tiền phí công nhận bằng thì người lao động có bị tính khoản tiền đó vào lương để đóng thuế thu nhập không?

Theo quy định thuế tiền lương của Đức, các khoản chi đào tạo hoặc thẩm định trình độ mà người sử dụng lao động chi trả vì lợi ích hoạt động kinh doanh ưu tiên của doanh nghiệp hoặc theo điều khoản luật miễn thuế đào tạo chuyên môn §3 Nr. 19 EStG trong nhiều trường hợp không bị tính là lợi ích hiện vật chịu thuế (geldwerter Vorteil). Bộ phận kế toán tiền lương (Lohnbuchhaltung) hoặc Steuerberater của doanh nghiệp cần phân loại đúng mã hạch toán.

Câu hỏi 4: DMF Vietnam có hỗ trợ soạn thảo phụ lục hoàn phí §307 BGB cho doanh nghiệp Đức hoặc làm đơn xin Anerkennungszuschuss thay ứng viên không?

Không. DMF Vietnam cung cấp thông tin định hướng chuẩn bị hồ sơ và kết nối nhu cầu nhân sự minh bạch; chúng tôi không thay mặt soạn văn bản pháp lý lao động Đức theo RDG và không hành nghề tư vấn thuế StBerG. Doanh nghiệp Đức cần nhờ Fachanwalt für Arbeitsrecht soạn phụ lục hợp đồng, còn ứng viên tại Đức nên liên hệ trực tiếp điểm tư vấn IQ Netzwerk để lập đơn Anerkennungszuschuss.

06 / Đọc tiếp trong kho tài liệu DMF Vietnam

Bài phân tích liên quan & sổ tay cẩm nang nền tảng

Bài sổ tay cẩm nang nền tảng tương ứng (/cam-nang):Xem thêm bài tổng quan cố định tại Hồ sơ năng lực, pháp nhân và nguyên tắc minh bạch tài chính của DMF Vietnam (/cam-nang/ve-dmf) ↗