Cẩm nang học thuật và đồng hànhPhụ huynh & Đời sống Đức · 10 phút đọcCập nhật: 2026-11-04

Bảo hiểm trách nhiệm cá nhân Privathaftpflicht, Hausrat và quy tắc bồi thường §823 BGB tại Đức

Phân tích nghĩa vụ bồi thường vô hạn theo §823 BGB, phạm vi bảo vệ của Privathaftpflicht đối với chìa khóa tổng và nhà thuê, cùng ranh giới với Hausrat và Rechtsschutz.

Đối tượng đọcSinh viên, học viên nghề & lao động mới sang Đức
Phạm vi hỗ trợAn toàn pháp lý & tài chính nhà thuê tại Đức
Tham chiếu nguồnCập nhật 2026-11-04
Chuyên viên DMF Vietnam hướng dẫn du học sinh và phụ huynh đọc hiểu điều khoản nhà thuê và bảo hiểm trách nhiệm tại Đức
Phân tích chuyên sâu · Phụ huynh & Đời sống ĐứcChuẩn bị kiến thức phòng vệ rủi ro dân sự trước khi nhận chìa khóa ký túc xá hoặc phòng WG tại Đức giúp tránh hóa đơn đền bù ngoài dự tính.
Tiện ích lưu trữ & đối chiếu gia đình: Bạn có thể in hoặc lưu bản PDF chuẩn A4 gồm Bảng so sánh, Checklist 5 bước và Hộp kiểm chứng nguồn của bài này.
TÓM TẮT TRỰC DIỆN (DIRECT ANSWER · 45 GIÂY)Cập nhật: 2026-11-14

Theo §823 Abs. 1 BGB, bất kỳ ai tại Đức vô ý gây thiệt hại cho sức khỏe hoặc tài sản người khác đều phải bồi thường không giới hạn bằng thu nhập tương lai. Do đó, bảo hiểm trách nhiệm Privathaftpflichtversicherung (PHV) gần như thiết yếu khi sống ở Đức, đặc biệt cần kiểm kỹ điều khoản Mietsachschäden (hư hại nhà thuê) và Schlüsselverlust (mất chìa khóa hệ thống tổng Schließanlage), tách biệt hoàn toàn với Hausratversicherung bảo vệ đồ đạc cá nhân của bạn.

Chủ đề chính:Nghĩa vụ bồi thường dân sự vô hạn theo §823 Abs. 1 BGBPrivathaftpflichtversicherung (PHV) và quyền bảo vệ pháp lý thụ độngHai điều khoản sống còn khi thuê WG: Schlüsselverlust và MietsachschädenSo sánh Privathaftpflicht, Hausratversicherung và Rechtsschutzversicherung
01 / Phân tích chuyên sâu & giải đáp thực tế

Giải mã từng mắt xích quy chế và lộ trình

Vì sao §823 Abs. 1 BGB khiến bảo hiểm trách nhiệm cá nhân gần như bắt buộc khi sống ở Đức?

Điểm cốt lõi: Khác với thói quen thương lượng tình cảm ở nhiều nơi, Bộ luật Dân sự Đức (§823 Abs. 1 BGB) quy định mọi hành vi sơ suất làm hư hỏng tài sản hay gây thương tích cho người khác đều phát sinh nghĩa vụ bồi thường không trần giới hạn. Một tai nạn xe đạp nhỏ hoặc làm tràn nước máy giặt hỏng sàn căn hộ tầng dưới có thể tạo ra khoản nợ hàng chục nghìn Euro có hiệu lực thi hành tới 30 năm.

Điều §823 Abs. 1 BGB là nguyên tắc nền tảng về bồi thường thiệt hại ngoài hợp đồng tại Đức: ai do cố ý (Vorsatz) hoặc cẩu thả, sơ suất (Fahrlässigkeit) xâm phạm trái pháp luật tới tính mạng, thân thể, sức khỏe, tự do hoặc quyền sở hữu của người khác đều buộc phải bồi hoàn toàn bộ tổn thất phát sinh. Luật không phân biệt người gây thiệt hại là sinh viên hưởng trợ cấp Sperrkonto, học viên nghề đang nhận lương thực hành §16a hay người lao động có thu nhập cao theo diện §18b.

  • Hiệu lực dân sự theo §823 Abs. 1 BGB áp dụng cho cả lỗi vô ý nhẹ (leichte Fahrlässigkeit) trong sinh hoạt hàng ngày.
  • Chủ nhà hoặc ký túc xá tại Đức thường yêu cầu nộp giấy chứng nhận có PHV ngay khi ký hợp đồng thuê hoặc nhận chìa khóa.
Đọc thêm phân tích chi tiết & gợi ý thực hành ▾

Điểm khiến nhiều bạn trẻ bất ngờ là khoản bồi thường không dừng lại ở số dư tài khoản hiện có. Nếu chủ nhà, người đi đường hoặc quỹ bảo hiểm y tế của nạn nhân khởi kiện và nhận được bản án dân sự có hiệu lực (Vollstreckungstitel), nghĩa vụ trả nợ cùng lãi suất chậm trả có thể kéo dài tới 30 năm theo §197 Abs. 1 Nr. 3 BGB và tự động khấu trừ khi bạn bắt đầu đi làm chính thức tại Đức. Trong thực tế, ngay cả khi bạn làm vỡ kính cửa sổ chung cư, làm đổ cà phê lên laptop người ngồi cạnh thư viện hoặc lỡ tay va quẹt khi đi bộ dẫn đến tai nạn giao thông, hóa đơn đòi bồi thường có thể vượt xa ngân sách cả năm.

Bảo hiểm trách nhiệm cá nhân Privathaftpflichtversicherung (gọi tắt là PHV) đóng vai trò lá chắn kép trước rủi ro này. Thứ nhất, công ty bảo hiểm chi trả các yêu cầu bồi thường có căn cứ lên tới hạn mức hợp đồng (thường tối thiểu 10 đến 50 triệu EUR cho thiệt hại người và tài sản) với mức phí hàng năm rất thấp so với rủi ro. Thứ hai, hãng bảo hiểm thực hiện chức năng bảo vệ pháp lý thụ động (passiver Rechtsschutz): nếu bên thứ ba thổi phồng thiệt hại hoặc đòi tiền vô căn cứ, bộ phận pháp chế của hãng sẽ đứng ra thẩm định và bác bỏ thay bạn mà bạn không phải tự thuê luật sư.

Gợi ý thực hành từ DMF VietnamNgay sau khi hoàn tất đăng ký cư trú Anmeldung trong tuần đầu tại Đức (xem /blog/nha-o-va-chi-phi-sinh-hoat-tai-duc-phan-biet-kaltmiete-warmmiete-kaution-va-chong-lua-dao), hãy kích hoạt hợp đồng PHV đứng tên chính mình trước khi chuyển đồ vào ở hoặc tự đi xe đạp ra đường lớn.
Ma trận phân tách §823 BGB: Privathaftpflicht vs Hausrat vs RechtsschutzPhân tích pháp lý đời sống DMF Vietnam
Xem ảnh độ phân giải gốc (1600×900) ↗
Sơ đồ phân biệt bảo hiểm trách nhiệm Privathaftpflicht, bảo hiểm tài sản Hausrat và bảo hiểm pháp lý Rechtsschutz theo §823 BGB

Ba trụ cột bảo vệ tại Đức: PHV đền thiệt hại bạn gây ra cho bên thứ ba, Hausrat bảo vệ tài sản của bạn trong phòng thuê, còn Rechtsschutz chi trả phí luật sư khi có tranh chấp.

Ghi chú nguồn & hậu kỳ (GV-008): Tổng hợp dựa trên §823 Abs. 1 BGB, Luật Hợp đồng Bảo hiểm Đức (VVG) và khung kiểm soát rủi ro 30 ngày đầu sau Anmeldung.

Khi ký hợp đồng Privathaftpflicht để ở WG hoặc ký túc xá cần soi kỹ những điều khoản nào?

Điểm cốt lõi: Không phải gói Privathaftpflicht giá rẻ nào cũng bảo vệ đầy đủ các tình huống hay gặp của du học sinh. Khi đối chiếu bảng điều kiện bảo hiểm, bạn cần ưu tiên kiểm tra 5 hạng mục: Mietsachschäden (thiệt hại nhà thuê cố định), Schlüsselverlust (mất chìa khóa hệ thống tổng), Gefälligkeitsschäden (hỏng đồ khi giúp bạn bè), Forderungsausfalldeckung và mức khấu trừ Selbstbeteiligung.

Điều khoản quan trọng đầu tiên với người ở trọ tại Đức là Mietsachschäden (thiệt hại đối với tài sản thuê gắn liền kết cấu bất động sản). Ví dụ điển hình là làm nứt bồn rửa mặt bằng sứ, làm cháy xém mặt bàn bếp gắn tường, làm phồng rộp sàn gỗ Parkett do để nước tràn hoặc làm trầy nặng khung cửa căn hộ. Cần phân biệt rõ giữa kết cấu bất động sản cố định với đồ nội thất rời đi kèm trong phòng (bewegliche Mietsachen như tủ quần áo, giường, TV chủ nhà cho mượn): nhiều gói PHV tiêu chuẩn chỉ đền phần kết cấu cố định nếu không chọn mở rộng hạng mục đồ đạc thuê rời.

  • Kiểm tra hạn mức Mietsachschäden đối với cả bất động sản thuê cố định và đồ nội thất thuê rời trong phòng đầy đủ tiện nghi (möbliertes Zimmer).
  • Đảm bảo mục Schlüsselverlust ghi rõ bảo hiểm cho cả chìa khóa thuê nhà riêng lẫn hệ thống khóa chung Schließanlage.
Đọc thêm phân tích chi tiết & gợi ý thực hành ▾

Điều khoản sống còn thứ hai là Verlust fremder privater Schlüssel (mất chìa khóa thuê nhà), đặc biệt với chung cư sử dụng hệ thống khóa tổng chung một chìa mở được cả cổng tòa nhà, phòng rác, hầm xe và cửa phòng riêng (Schließanlage). Nếu làm rơi một chiếc chìa gắn hệ thống tổng này, ban quản lý tòa nhà có quyền yêu cầu thay toàn bộ lõi ổ khóa và phát lại chìa cho hàng chục hộ dân vì lý do an ninh, với tổng chi phí thường dao động vài nghìn đến trên chục nghìn EUR. Một số gói bảo hiểm cơ bản loại trừ hoàn toàn mất chìa khóa hoặc chỉ nhận mức trần quá thấp, nên cần đọc kỹ hạn mức phụ dành riêng cho Schlüsselverlust.

Bên cạnh đó, bạn nên rà thêm hai điểm kỹ thuật rất thực tế trong đời sống sinh viên. Thứ nhất là Gefälligkeitsschäden (thiệt hại xảy ra khi bạn tự nguyện giúp người quen như phụ khiêng máy giặt, lắp tủ khi chuyển nhà rồi lỡ tay làm rơi vỡ). Theo tập quán luật dân sự Đức nếu không có bảo hiểm mở rộng, nhiều trường hợp được coi là miễn trừ một phần nhưng vẫn gây rạn nứt quan hệ nếu không có hãng bảo hiểm chi trả thiện chí. Thứ hai là Forderungsausfalldeckung: điều khoản này phát huy tác dụng khi chính bạn là nạn nhân bị người khác làm hư tài sản hoặc gây thương tích, nhưng người kia không có tiền trả và cũng không mua PHV.

Gợi ý thực hành từ DMF VietnamLuôn yêu cầu chủ nhà lập biên bản bàn giao phòng Wohnungsübergabeprotokoll kèm ảnh chụp cận cảnh mọi vết xước sàn, nứt gạch hoặc vết ố có sẵn vào ngày nhận phòng để không phải gánh oan thiệt hại của người thuê trước khi trả nhà.
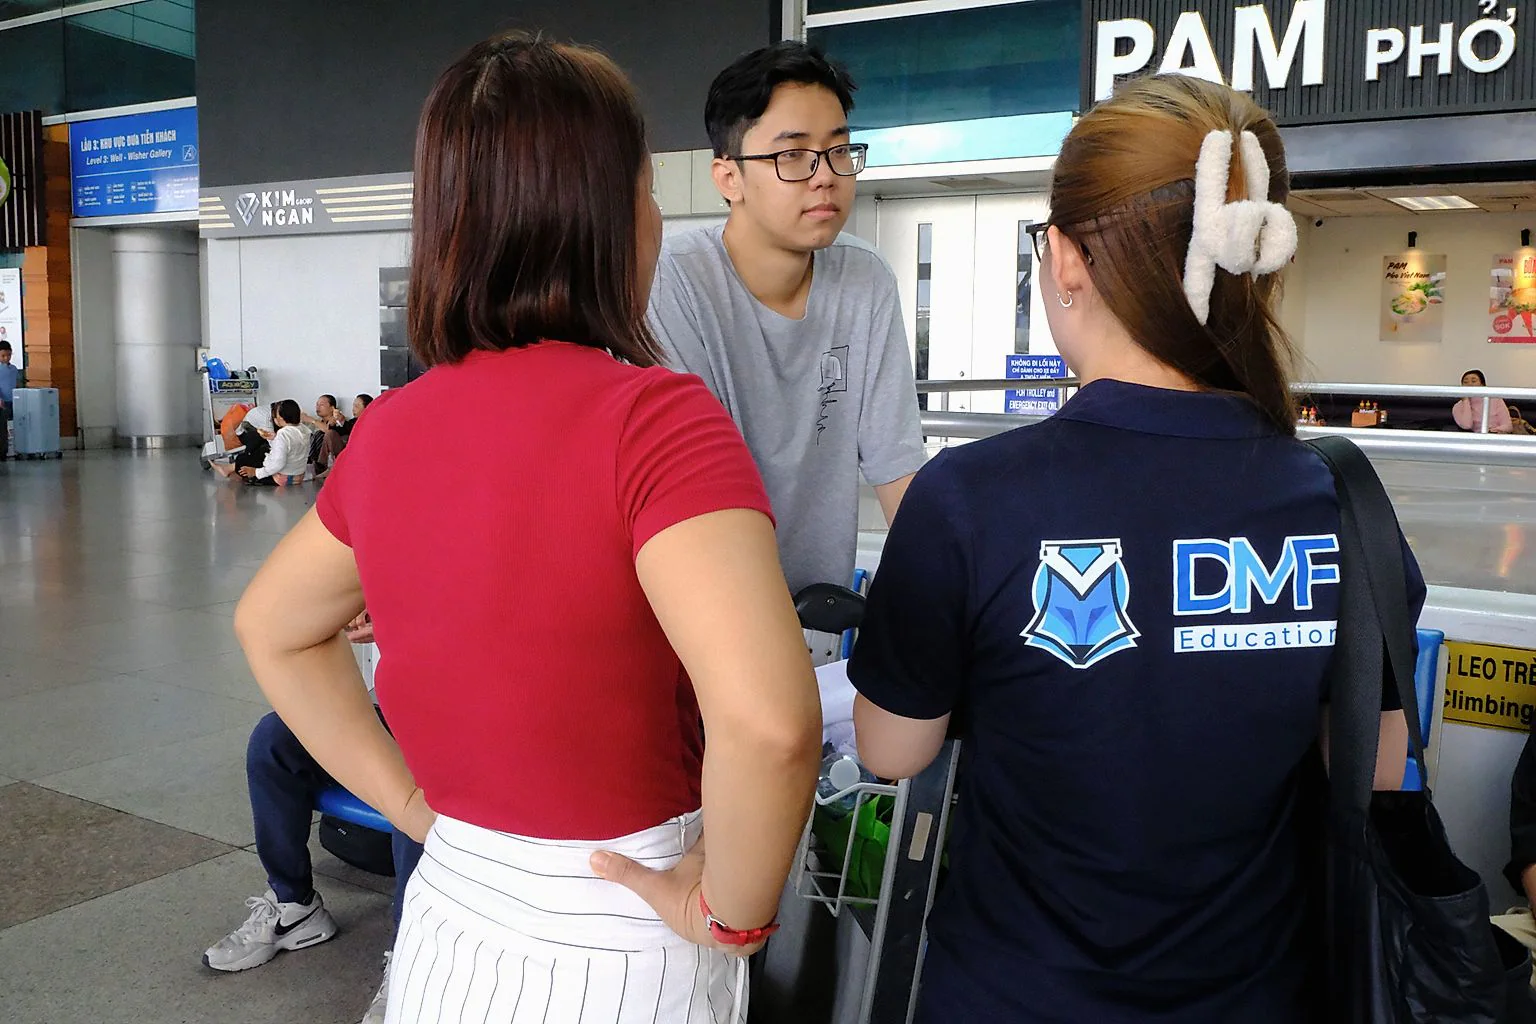
Buổi hướng dẫn kỹ năng hội nhập đời sống và đọc hợp đồng thuê phòng cho học viên chuẩn bị bayTư liệu hoạt động hướng dẫn xuất cảnh DMF Vietnam Biên Hòa
Xem ảnh độ phân giải gốc (1536×1024) ↗
Học viên DMF Vietnam thực hành rà soát danh mục bàn giao phòng thuê Wohnungsübergabeprotokoll và điều khoản bảo hiểm trước khi sang Đức

Thực hành nhận diện điều khoản chìa khóa Schließanlage, sàn gỗ và tiền đặt cọc Kaution ngay trong giai đoạn định hướng trước bay.

Ghi chú nguồn & hậu kỳ (GV-008): Hoạt động hướng dẫn kỹ năng hội nhập thuộc lộ trình hỗ trợ 30 ngày đầu của DMF Vietnam tại A11 KDC Quang Vinh, phường Trấn Biên (Biên Hòa), Đồng Nai.

Privathaftpflicht khác gì với Hausratversicherung và Rechtsschutzversicherung?

Điểm cốt lõi: Ba loại bảo hiểm này giải quyết ba lớp rủi ro hoàn toàn khác nhau: Privathaftpflicht đền thiệt hại bạn gây ra cho người khác, Hausratversicherung đền đồ đạc thuộc sở hữu của chính bạn trong phòng thuê khi gặp hỏa hoạn hoặc trộm cắp, còn Rechtsschutzversicherung chi trả án phí và luật sư khi bạn chủ động hoặc bị động vướng tranh chấp pháp lý.

Sự nhầm lẫn phổ biến nhất là cho rằng đã mua PHV thì khi mất laptop hoặc trộm lấy mất xe đạp trong tầng hầm chung cư sẽ được bồi thường. Thực tế PHV không bao giờ trả tiền cho tài sản của chính người mua bảo hiểm. Bảo vệ tài sản cá nhân bên trong chỗ ở là chức năng của Hausratversicherung (bảo hiểm đồ dùng gia đình): chi trả cho quần áo, máy tính, nội thất tự mua, xe đạp cá nhân khi bị hư hại bởi các rủi ro liệt kê trong hợp đồng như cháy nổ (Feuer), vỡ đường ống nước sinh hoạt (Leitungswasser), bão tố mưa đá (Sturm/Hagel) hoặc trộm đột nhập phá khóa (Einbruchdiebstahl).

  • PHV: bảo vệ bạn khi bạn vô ý gây thiệt hại cho bên thứ ba hoặc làm hỏng cấu trúc phòng thuê của chủ nhà.
  • Hausrat: bồi hoàn giá trị thay mới (Neuwert) cho tài sản của chính bạn trong căn hộ khi xảy ra cháy, ngập nước ống vỡ hoặc trộm cạy cửa.
Đọc thêm phân tích chi tiết & gợi ý thực hành ▾

Nếu bạn mang sang Đức nhiều thiết bị làm việc đắt tiền hoặc sở hữu xe đạp thể thao giá trị cao, Hausrat kèm điều khoản phụ Fahrraddiebstahl (mất cắp xe đạp khi đã khóa đúng chuẩn bên ngoài căn hộ trong khung giờ quy định) mới thực sự phù hợp. Ngược lại, với học viên mới ở ký túc xá giường đơn có ít đồ đạc cá nhân giá trị lớn, PHV luôn là ưu tiên trước hết về ngân sách trước khi cân nhắc thêm Hausrat.

Loại thứ ba thường được hỏi khi bắt đầu đi làm hoặc thuê nhà dài hạn là Rechtsschutzversicherung (bảo hiểm chi phí pháp lý). Đây không phải bảo hiểm đền bù hư hại vật chất mà là bảo hiểm trả chi phí thuê luật sư (Rechtsanwalt), án phí tòa án và giám định viên khi phát sinh tranh chấp dân sự như chủ nhà giữ vô lý tiền đặt cọc Kaution theo §551 BGB, bị phạt vi phạm bản quyền tải phim lậu (Abmahnung) hay công ty sa thải trái quy định (Arbeitsrechtsschutz). Tuy nhiên, phần lớn hợp đồng Rechtsschutz áp dụng thời gian chờ Wartezeit thường là 3 tháng sau ngày ký: các tranh chấp hoặc mâu thuẫn đã manh nha trước hoặc trong thời gian chờ sẽ không được chi trả.

Gợi ý thực hành từ DMF VietnamNếu muốn tránh bẫy thời gian chờ của Rechtsschutz khi có rắc rối thuê nhà nhỏ, sinh viên đại học và học viên tại nhiều thành phố Đức có thể kiểm tra trước kênh tư vấn pháp lý của hội sinh viên Studierendenwerk hoặc hiệp hội người thuê nhà Mieterverein với chi phí hội viên thường niên hợp lý.

Khi lỡ gây thiệt hại hoặc bị mất trộm tại Đức cần xử lý theo quy trình 5 bước nào?

Điểm cốt lõi: Khi phát sinh sự cố làm hỏng tài sản người khác hoặc mất đồ, nguyên tắc vàng tại Đức là giữ nguyên hiện trường để chụp ảnh, tuyệt đối không ký giấy nhận lỗi hay cam kết tự bồi thường bằng tiền mặt khi chưa báo hãng bảo hiểm, đồng thời gửi thông báo sự cố (Schadensmeldung) đúng thời hạn trong hợp đồng bảo hiểm (thường trong vòng 7 ngày).

Nhiều người mới sang vì sợ phiền phức hoặc ngại giao tiếp tiếng Đức đã tự ý chuyển khoản bồi thường ngay cho chủ nhà hoặc người đi đường khi va chạm nhẹ, rồi mới mang biên lai đi đòi lại tiền bảo hiểm. Cách làm này rất dễ khiến công ty bảo hiểm từ chối thanh toán vì hợp đồng bảo hiểm trách nhiệm yêu cầu bạn phải để hãng tự thẩm định mức lỗi pháp lý và giá trị thị trường thực tế (Zeitwert — giá trị khấu hao còn lại của món đồ cũ, không phải giá mua mới tinh theo đòi hỏi cảm tính của chủ đồ vật).

  • Chụp ảnh rõ nét toàn cảnh và cận cảnh vết hư hỏng trước khi thu dọn hoặc sửa chữa tạm.
  • Thu thập họ tên, địa chỉ, số điện thoại của người bị hại và nhân chứng nếu sự việc xảy ra ngoài đường.
Đọc thêm phân tích chi tiết & gợi ý thực hành ▾

Trong tình huống tai nạn giao thông, va quẹt xe đạp với ô tô đỗ ven đường hoặc phát hiện mất cắp, bạn cần báo ngay cảnh sát địa phương (Polizei) nếu không tìm thấy chủ xe hoặc có dấu hiệu phạm pháp hình sự để nhận biên bản xác nhận (Polizeiliches Aktenzeichen). Việc bỏ đi khỏi hiện trường sau khi làm trầy xe đang đỗ của người khác có thể bị quy tội rời khỏi hiện trường tai nạn (Unerlaubtes Entfernen vom Unfallort theo §142 StGB) dẫn tới hậu quả hình sự nặng nề thay vì chỉ là vụ đền bù bảo hiểm đơn giản.

Sau khi gửi Schadensmeldung qua cổng trực tuyến hoặc ứng dụng của hãng bảo hiểm kèm ảnh chụp hiện trường, thư giải trình trung thực bằng tiếng Đức, thông tin liên hệ nhân chứng và hóa đơn sửa chữa dự kiến (Kostenvoranschlag), hãy lưu giữ toàn bộ thư từ bằng PDF. Bạn cũng nên đọc kỹ bài hướng dẫn về cách đi khám bệnh và quy tắc bảo hiểm tổng thể tại /blog/cach-di-kham-benh-tai-duc-the-egk-bac-si-gia-dinh-hausarzt-so-116117-va-bao-hiem-trach-nhiem để đồng bộ hồ sơ an sinh cá nhân ngay từ tháng đầu.

Gợi ý thực hành từ DMF VietnamTrước khi báo giá thay mới một món đồ làm hỏng cho bên kia, hãy nhớ nguyên tắc pháp lý Đức trong PHV là bồi thường theo giá trị hiện tại sau khấu hao (Zeitwert), còn bạn chỉ cần cung cấp trung thực tuổi đời và model món đồ cho hãng bảo hiểm xử lý trực tiếp với người bị hại.
02 / Bảng đối chiếu dữ liệu & quy chế

So sánh 4 lớp bảo vệ dân sự, tài sản và pháp lý phổ biến khi sống tại Đức

So sánh 4 lớp bảo vệ dân sự, tài sản và pháp lý phổ biến khi sống tại Đức
Loại bảo hiểm / Cơ chếĐối tượng được bồi thườngTình huống điển hình tại ĐứcĐiểm cần kiểm trước khi ký
Privathaftpflicht (PHV)Bên thứ ba hoặc chủ nhà bị bạn vô ý gây thiệt hại (§823 BGB)Làm vỡ bồn sứ nhà thuê, mất chìa khóa Schließanlage, va quẹt khi đi xe đạpMietsachschäden, Schlüsselverlust, hạn mức tối thiểu >= 10 triệu EUR, Gefälligkeitsschäden
HausratversicherungTài sản cá nhân của chính bạn đặt trong căn hộ/phòng thuêVỡ ống nước hỏng laptop, cháy nổ, trộm cạy cửa lấy đồ, mất xe đạp có khóa đúng chuẩnMở rộng Fahrraddiebstahl, hạn mức bảo hiểm trên mỗi m2 diện tích phòng, quy định khóa cửa
RechtsschutzversicherungPhí luật sư và án phí của bạn khi tranh chấp pháp lýChủ nhà giữ Kaution trái luật §551 BGB, tranh chấp hợp đồng lao động, cảnh báo AbmahnungThời gian chờ Wartezeit (thường 3 tháng), phạm vi Privat/Beruf/Miete và số tiền Selbstbeteiligung
Krankenversicherung (GKV/PKV)Chi phí khám chữa bệnh, cấp cứu và thuốc kê đơn tại ĐứcKhám bác sĩ gia đình Hausarzt, cấp cứu bệnh viện, mua thuốc theo đơn bác sĩKhông chi trả trách nhiệm đền bù dân sự khi bạn làm người khác bị thương hoặc hỏng xe người khác
Ghi chú bảng dữ liệu: Tài liệu tham khảo theo khung Bộ luật Dân sự BGB và Luật Hợp đồng Bảo hiểm Đức (VVG) tại mốc dữ liệu 2026-11-04. Mỗi hợp đồng bảo hiểm cụ thể có bảng điều kiện riêng (AVB) cần đọc kỹ trước khi xác nhận.
03 / Quy trình Hành động & Phòng ngừa Rủi ro

Checklist thực hiện tuần tự và các sai lầm phổ biến

CHECKLIST HÀNH ĐỘNG

Checklist 6 bước thiết lập lá chắn bảo hiểm dân sự trong 14 ngày đầu tại Đức

  1. Hoàn tất Anmeldung và nhận số nhà chính xác để điền thông tin người được bảo hiểm trùng khớp nơi cư trú.
  2. Chụp ảnh toàn bộ khuyết điểm có sẵn của phòng thuê và ký biên bản bàn giao Wohnungsübergabeprotokoll cùng chủ nhà.
  3. Chọn và kích hoạt Privathaftpflichtversicherung có đầy đủ mục Mietsachschäden và mất chìa khóa Schließanlage.
SAI LẦM CẦN TRÁNH

Các nhầm lẫn dễ làm chậm lộ trình hoặc sai hồ sơ

  • Nhầm lẫn bảo hiểm y tế hoặc bảo hiểm du lịch 90 ngày đầu là đã bao gồm bồi thường trách nhiệm dân sự dài hạn cho cả năm ở WG.
  • Chọn gói PHV rẻ nhất nhưng bị cắt bỏ điều khoản mất chìa khóa hệ thống chung Schließanlage hoặc đồ đạc thuê trong phòng có sẵn nội thất.
04 / Hộp Minh bạch Nguồn & Ranh giới Thông tin (2026-11-04)

Phân tách 3 lớp thông tin và phạm vi chương trình tham khảo tại DMF

1. QUY ĐỊNH CƠ QUAN ĐỨC

Khung pháp lý & Khảo thí

§823 Abs. 1 BGB (nghĩa vụ bồi thường thiệt hại ngoài hợp đồng), §197 Abs. 1 Nr. 3 BGB (thời hiệu 30 năm đối với bản án dân sự), §551 BGB (đặt cọc nhà thuê Kaution) và Luật Hợp đồng Bảo hiểm VVG.

2. PHẠM VI TẠI DMF VIETNAM

Danh mục chương trình tham khảo tại DMF

DMF Vietnam biên soạn tài liệu định hướng đời sống giúp học viên và phụ huynh hiểu rủi ro dân sự trước bay; đơn vị không bán bảo hiểm thương mại trực tiếp tại Đức và không đại diện pháp lý theo luật RDG.

3. ĐIỂM CẦN RÀ SOÁT CÁ NHÂN

Xác nhận trên hồ sơ thực tế

Cần đối chiếu trực tiếp bảng điều khoản chung (AVB/Tarifbedingungen) của hãng bảo hiểm Đức bạn chọn, đặc biệt hạn mức mất chìa khóa và thời gian chờ Wartezeit.

Xem danh sách nguồn tham chiếu & các dịch vụ DMF liên quan (2026-11-04)
Nguồn tham chiếu trong bài viết
  • Bộ luật Dân sự Đức (BGB) §823 Abs. 1 & §197 Abs. 1 Nr. 3: Cơ sở quy định trách nhiệm bồi thường không giới hạn và thời hiệu thi hành án dân sự tại Đức.
  • Cẩm nang 30 ngày đầu tại Đức (/cam-nang/30-ngay-dau-tai-duc-anmeldung): Lộ trình thứ tự Anmeldung, tài khoản ngân hàng, bảo hiểm y tế và thuê nhà WG cho người mới sang.
  • Trang lộ trình phụ huynh & tài chính (/phu-huynh/lo-trinh-tai-chinh-hop-dong-minh-bach): Quản trị quỹ dự phòng 30 ngày đầu và rủi ro chi phí phát sinh ngoài hợp đồng tại Đức.
Công cụ liên kết chuẩn bị trước khi nhận nhà tại Đức

Kiểm tra ngân sách dự phòng năm đầu & tra cứu 150 thuật ngữ Đức – Việt

Đối chiếu khoản dự phòng nhà ở, bảo hiểm trách nhiệm cá nhân và thuật ngữ hợp đồng thuê nhà WG trên bộ công cụ chính thức của DMF Vietnam.

Hỏi nhanh cùng Fuxie · Phụ huynh & Đời sống ĐứcGiới hạn tham khảo (/ai-va-pham-vi) ↗

Trường hợp của bạn khớp tới đâu với nội dung chuyên đề này?

Chọn nhanh điểm xuất phát hoặc nhập 1 dòng ngắn (độ tuổi, bậc học đã tốt nghiệp, băn khoăn chính) để đối chiếu sơ bộ ngay tại đây:

05 / Câu hỏi Thường gặp (Giải đáp chi tiết)

Giải đáp nhanh những thắc mắc liên quan trực tiếp

Câu hỏi 1: Du học sinh chỉ ở ký túc xá sinh viên có thực sự cần mua Privathaftpflicht không?

Có, vì ký túc xá chính là nơi rủi ro mất chìa khóa tổng Schließanlage và hư hại đồ đạc chung rất hay gặp. Một lần làm rơi chùm chìa khóa tòa nhà hoặc vô ý làm vỡ kính hành lang có thể tốn hàng nghìn EUR đền bù. Nhiều ban quản lý Studierendenwerk cũng quy định rõ yêu cầu trang bị bảo hiểm trách nhiệm cá nhân khi nhận phòng.

Câu hỏi 2: Nếu có bảo hiểm trách nhiệm nghề nghiệp qua nơi làm việc thì có cần mua thêm Privathaftpflicht không?

Bảo hiểm trách nhiệm doanh nghiệp hoặc bảo hiểm tai nạn nghề nghiệp tại công ty chỉ bao phủ hoạt động xảy ra trực tiếp trong phạm vi công việc được phân công. Mọi rủi ro trong thời gian rảnh rỗi ngoài giờ làm, ở nhà thuê, khi đi siêu thị hoặc đạp xe dạo phố đều thuộc trách nhiệm cá nhân theo §823 BGB, nên bạn vẫn cần một hợp đồng Privathaftpflicht riêng cho đời sống sinh hoạt.

Câu hỏi 3: Làm sao biết gói Privathaftpflicht có bảo vệ nếu bạn bè sang chơi rồi lỡ làm hỏng đồ trong phòng mình thuê?

Khi bạn bè đến chơi phòng và vô ý làm hỏng tài sản cố định, trách nhiệm pháp lý trước tiên thuộc về người gây thiệt hại và hợp đồng PHV của chính họ. Nếu người đó chưa có PHV và không có khả năng trả nợ, điều khoản mở rộng Forderungsausfalldeckung trong gói PHV của bạn mới xét hỗ trợ khi thỏa mãn ngưỡng hợp đồng.

Câu hỏi 4: Hợp đồng bảo hiểm PHV hay Hausrat ở Đức có thời hạn bao lâu và hủy thế nào nếu về Việt Nam?

Phần lớn hợp đồng bảo hiểm tiêu dùng tại Đức có kỳ hạn năm đầu và gia hạn hàng tháng sau đó theo Luật Bảo vệ Người tiêu dùng, hoặc hủy báo trước đúng hạn quy định. Khi chấm dứt hoàn toàn cư trú tại Đức để về Việt Nam, bạn có thể gửi yêu cầu hủy đặc biệt kèm giấy xác nhận cắt hộ khẩu Abmeldebestätigung từ cơ quan hành chính.

06 / Đọc tiếp trong kho tài liệu DMF Vietnam

Bài phân tích liên quan & sổ tay cẩm nang nền tảng

Bài sổ tay cẩm nang nền tảng tương ứng (/cam-nang):Xem thêm bài tổng quan cố định tại 30 ngày đầu tại Đức: Anmeldung, tài khoản ngân hàng và ổn định chỗ ở (/cam-nang/30-ngay-dau-tai-duc-anmeldung) ↗