Cẩm nang học thuật và đồng hànhPhụ huynh & Đời sống Đức · 11 phút đọcCập nhật: 2026-11-04

Chuyển tiền quốc tế Việt

Đức hợp pháp: ngưỡng khai báo §67 AWV, chứng minh nguồn gốc GwG và giảm trừ §33a EStG

Hướng dẫn dòng tiền xuyên biên giới minh bạch cho phụ huynh và người Việt tại Đức: chứng từ ngoại hối tại Việt Nam, ngưỡng báo cáo thống kê 50.000 EUR mới tại Đức (§67 AWV), kiểm soát rửa tiền GwG và điều kiện chuyển khoản §33a EStG.

Đối tượng đọcPhụ huynh & Đời sống Đức
Phạm vi hỗ trợBiên Hòa · Đồng Nai & Đức
Tham chiếu nguồnCập nhật 2026-11-04
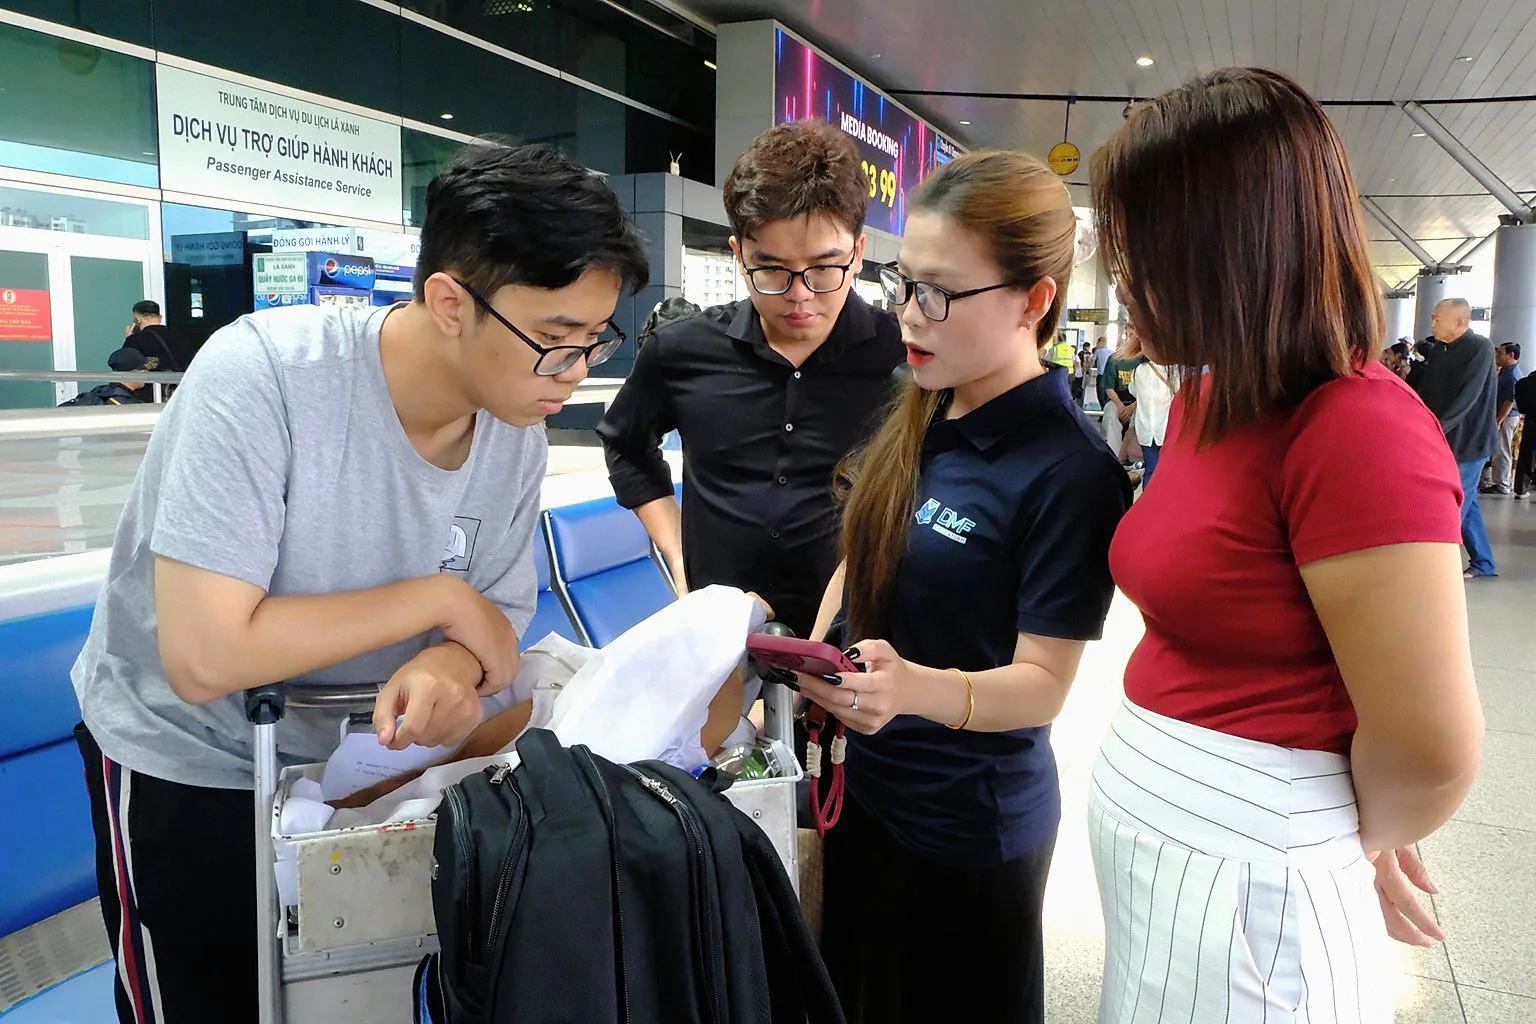
Phụ huynh tại Đồng Nai rà soát chứng từ chuyển tiền quốc tế ngân hàng sang tài khoản phong tỏa Đức cùng con
Phân tích chuyên sâu · Phụ huynh & Đời sống ĐứcChuyển tiền đúng kênh ngân hàng hợp pháp và lưu trữ đầy đủ chứng từ gốc giúp tránh rủi ro phong tỏa tài khoản tại Đức.
Tiện ích lưu trữ & đối chiếu gia đình: Bạn có thể in hoặc lưu bản PDF chuẩn A4 gồm Bảng so sánh, Checklist 5 bước và Hộp kiểm chứng nguồn của bài này.
TÓM TẮT TRỰC DIỆN (DIRECT ANSWER · 45 GIÂY)Cập nhật: 2026-11-14

Phụ huynh chuyển tiền từ Việt Nam sang Đức đóng Sperrkonto hoặc học phí cần thực hiện qua ngân hàng thương mại kèm giấy báo nhập học, thư yêu cầu tài khoản phong tỏa và hộ chiếu theo quy định ngoại hối Việt Nam. Tại Đức, giao dịch xuyên biên giới nhận hoặc chuyển từ 50.000 EUR trở lên (nâng từ mức 12.500 EUR cũ từ 01/01/2025) thuộc diện xem xét báo cáo thống kê §67 AWV với Deutsche Bundesbank, trong khi mọi mức tiền đều có thể bị ngân hàng Đức kiểm tra nguồn gốc theo Luật GwG.

Chủ đề chính:Quy định chuyển tiền quốc tế Việt – Đức cho du học và gia đìnhNghĩa vụ báo cáo thống kê 67 AWV và Luật chống rửa tiền GwGĐiều kiện chuyển khoản ngân hàng trong điều 33a EStG Đức
01 / Phân tích chuyên sâu & giải đáp thực tế

Giải mã từng mắt xích quy chế và lộ trình

Chuyển tiền từ Việt Nam sang Đức cần chứng từ gì để đúng quy định ngoại hối và thông suốt SWIFT?

Điểm cốt lõi: Giao dịch chuyển tiền một chiều hợp pháp từ Việt Nam sang Đức qua ngân hàng thương mại yêu cầu căn cứ mục đích cụ thể (du học, sinh hoạt phí, trợ cấp thân nhân), giấy tờ nhân thân chứng minh quan hệ gia đình và chuyển đúng tài khoản đích bằng điện SWIFT.

Dù mục đích là nạp tiền vào tài khoản phong tỏa Sperrkonto (tại Expatrio, Fintiba, Coracle hay ngân hàng Đức) hay đóng học phí/lệ phí thi/chi phí sinh hoạt cho con đang học tại Đức, con đường an toàn nhất luôn là thực hiện lệnh chuyển ngoại tệ qua hệ thống ngân hàng thương mại được cấp phép tại Việt Nam. Các phương thức "chuyển tiền tay ba", đổi tiền qua hội nhóm mạng xã hội hoặc nhờ cá nhân mang tiền mặt vượt ngưỡng khai báo hải quan tiềm ẩn hai rủi ro nghiêm trọng: không có chứng từ hợp pháp để chứng minh xuất xứ dòng tiền với ngân hàng Đức và đối mặt nguy cơ lừa đảo hoặc tài khoản tại Đức bị đóng băng để điều tra nguồn tiền.

  • Luôn yêu cầu ngân hàng Việt Nam cấp bản sao điện SWIFT (MT103) và biên lai quy đổi/chuyển tiền lưu giữ song song bản giấy và bản PDF.
  • Ghi nội dung chuyển tiền (Verwendungszweck) rõ họ tên người học, mã số tham chiếu Sperrkonto hoặc mục đích hỗ trợ học tập/sinh hoạt gia đình bằng tiếng Anh hoặc tiếng Đức không dấu.
Đọc thêm phân tích chi tiết & gợi ý thực hành ▾

Tại quầy giao dịch ngân hàng Việt Nam (hoặc kênh ngân hàng số hỗ trợ chuyển tiền quốc tế), phụ huynh cần chuẩn bị hồ sơ chứng minh mục đích và quan hệ theo Pháp lệnh Ngoại hối và hướng dẫn nội bộ của ngân hàng: căn cước công dân của người chuyển, hộ chiếu và thị thực hoặc giấy xác nhận đang cư trú/học tập tại Đức của người thụ hưởng, giấy khai sinh hoặc xác nhận cư trú chứng minh quan hệ cha mẹ – con, cùng văn bản căn cứ số tiền cần chuyển (thư hướng dẫn nạp tiền Sperrkonto có ghi mã IBAN, giấy báo nhập học Zulassungsbescheid, hợp đồng đào tạo hoặc hóa đơn trường/ký túc xá).

Một điểm thực tế cần chú ý là phí trung gian (correspondent bank fee) trên điện SWIFT: khi chuyển đúng hạn mức Sperrkonto hoặc tiền đóng học phí, nên chọn cấu trúc phí OUR (người gửi trả toàn bộ phí hai đầu nếu ngân hàng hỗ trợ) hoặc cộng dự phòng khoản phí ngân hàng trung gian thường dao động vài chục EUR để số tiền thực nhận (Nettogutschrift) vào tài khoản phong tỏa không bị hụt vài euro dẫn tới trễ xác nhận Blocking Confirmation.

Sơ đồ kiểm soát hai đầu Việt – Đức khi chuyển tiền học phí & SperrkontoPhân tích tài chính xuyên biên giới DMF Vietnam
Xem ảnh độ phân giải gốc (1600×900) ↗
Sơ đồ kiểm soát hai đầu Việt – Đức khi chuyển tiền học phí, Sperrkonto và trợ cấp gia đình (§67 AWV, GwG, §33a EStG)

Đối chiếu quy định ngoại hối Việt Nam, nghĩa vụ thống kê §67 AWV của Bundesbank, kiểm soát GwG và quy tắc chuyển khoản §33a EStG.

Ghi chú nguồn & hậu kỳ (GV-008): Tổng hợp theo Pháp lệnh Ngoại hối VN, hướng dẫn §67 AWV của Deutsche Bundesbank (50.000 EUR từ 01/01/2025), Luật GwG và §33a EStG.

Ngưỡng khai báo thống kê §67 AWV với Deutsche Bundesbank: cập nhật mốc 50.000 EUR mới

Điểm cốt lõi: Từ ngày 01/01/2025, Đức đã nâng ngưỡng báo cáo thống kê giao dịch xuyên biên giới (AWV-Meldepflicht) theo §67 Abs. 2 AWV từ 12.500 EUR cũ lên 50.000 EUR cho mỗi giao dịch có người cư trú tại Đức tham gia với đối tác nước ngoài.

Nhiều người Việt đang sống tại Đức khi nghe đến việc nhận tiền từ Việt Nam hoặc chuyển tiền về Việt Nam thường lo lắng vì cụm từ "khai báo Bundesbank trên 12.500 EUR". Thông tin này xuất phát từ quy định cũ kéo dài nhiều năm của Pháp lệnh Ngoại thương Đức (Außenwirtschaftsverordnung – AWV). Tuy nhiên, theo sửa đổi AWV có hiệu lực từ ngày 01/01/2025, ngưỡng nghĩa vụ báo cáo thống kê thanh toán xuyên biên giới tại §67 Abs. 2 AWV đã được điều chỉnh tăng gấp 4 lần, từ 12.500 EUR lên mức 50.000 EUR.

Đọc thêm phân tích chi tiết & gợi ý thực hành ▾

Điều quan trọng cần hiểu đúng bản chất của §67 AWV là đây là nghĩa vụ thống kê cán cân thanh toán quốc gia gửi tới Ngân hàng Trung ương Đức (Deutsche Bundesbank), hoàn toàn không phải tờ khai nộp thuế thu nhập hay xin cấp phép chuyển tiền. Nghĩa vụ áp dụng khi một cá nhân hoặc doanh nghiệp có nơi cư trú thường xuyên tại Đức (Inländer, thông thường là người cư trú từ 1 năm trở lên) thực hiện thanh toán ra nước ngoài hoặc nhận thanh toán từ nước ngoài có giá trị từ 50.000 EUR trở lên (hoặc giá trị ngoại tệ tương đương). Việc báo cáo cá nhân thường thực hiện thuận tiện qua đường dây nóng/cổng thông tin AMS của Bundesbank vào đầu tháng kế tiếp sau tháng phát sinh giao dịch.

Một ngoại lệ thực tế rất hay gặp: việc chuyển tiền giữa hai tài khoản mang cùng tên một chủ tài khoản (reiner Kontoübertrag trên tài khoản của chính mình ở hai quốc gia) thường không phát sinh nghĩa vụ báo cáo thanh toán thương mại/chuyển giao cho bên thứ ba theo hướng dẫn của Bundesbank, nhưng nếu từ tài khoản cha mẹ tại Việt Nam chuyển sang tài khoản con tại Đức với số tiền từ 50.000 EUR trở lên trong một giao dịch (hoặc khoản trợ cấp/tặng cho vượt ngưỡng), người nhận tại Đức cần kiểm tra hướng dẫn phân loại mã giao dịch trực tiếp của Bundesbank để nộp báo cáo thống kê đúng hạn, tránh mức phạt hành chính vì chậm khai báo.

Gợi ý thực hành từ DMF VietnamDù tổng giá trị nhận từ Việt Nam trong năm dưới 50.000 EUR và chưa chạm ngưỡng báo cáo thống kê §67 AWV, hãy phân biệt rạch ròi nghĩa vụ thống kê với nghĩa vụ thuế thừa kế/tặng cho (Schenkungsteuer) và quy trình kiểm tra chống rửa tiền của ngân hàng nhận.
Đối chiếu chứng từ SWIFT và nguồn gốc tài chính minh bạch cho phụ huynhTư liệu hướng dẫn phụ huynh DMF Vietnam Biên Hòa
Xem ảnh độ phân giải gốc (1536×1024) ↗
Phụ huynh đối chiếu sao kê chuyển khoản SWIFT và chứng từ nguồn thu nhập minh bạch cho hồ sơ Đức

Lưu giữ lệnh chuyển tiền SWIFT MT103 và hợp đồng lao động/sổ tiết kiệm giúp trả lời nhanh yêu cầu Mittelherkunftsnachweis của ngân hàng Đức.

Ghi chú nguồn & hậu kỳ (GV-008): Hoạt động hướng dẫn chuẩn bị dòng tiền minh bạch tại cơ sở A11 KDC Quang Vinh, P. Trấn Biên (Biên Hòa), Đồng Nai.

Kiểm tra nguồn gốc dòng tiền theo Luật chống rửa tiền Đức (GwG) khi nhận tiền từ Việt Nam

Điểm cốt lõi: Mọi ngân hàng Đức có nghĩa vụ thẩm định nguồn gốc tài sản (Mittelherkunftsnachweis) theo Luật GwG bất kể giao dịch có chạm mốc 50.000 EUR hay không nếu hệ thống ghi nhận biến động bất thường so với hồ sơ khách hàng.

Nhiều sinh viên và gia đình bất ngờ khi khoản tiền chỉ 10.000 hoặc 15.000 EUR gửi từ Việt Nam vào tài khoản thanh toán cá nhân (Girokonto) tại Đức vẫn bị ngân hàng gửi thư tạm giữ hoặc yêu cầu giải trình trong vòng 7–14 ngày. Cơ sở của động thái này không nằm ở AWV mà nằm ở Luật Chống rửa tiền và Chống tài trợ khủng bố của Đức (Geldwäschegesetz – GwG). Các ngân hàng truyền thống lẫn ngân hàng số tại Đức đều vận hành hệ thống giám sát giao dịch tự động (Transaction Monitoring): một tài khoản sinh viên hằng tháng chỉ nhận trợ cấp vài trăm EUR bỗng nhận một hoặc nhiều lệnh chuyển tổng cộng hàng chục nghìn EUR từ ngoài khu vực EU/SEPA sẽ tự động kích hoạt yêu cầu chứng minh nguồn tiền hợp pháp (Mittelherkunftsnachweis).

Đọc thêm phân tích chi tiết & gợi ý thực hành ▾

Để vượt qua khâu kiểm tra GwG nhanh chóng mà không bị khóa thẻ hay đóng tài khoản (Kontokündigung), người chuyển và người nhận cần chuẩn bị sẵn bộ chứng từ song ngữ hoặc bản dịch tiếng Đức/tiếng Anh khi được yêu cầu: điện SWIFT MT103 từ ngân hàng Việt Nam ghi rõ tên cha/mẹ là người gửi, giấy khai sinh chứng minh quan hệ cha mẹ – con, và chứng từ chứng minh nguồn gốc số tiền của cha mẹ tại Việt Nam (sao kê lương, hợp đồng bán bất động sản có công chứng và biên lai nộp thuế, sổ tiết kiệm mở trước đó hoặc xác nhận thu nhập kinh doanh hợp pháp). Tuyệt đối không dùng tài khoản sinh viên nhận hộ tiền rồi rút tiền mặt hoặc chuyển đi giúp người quen tại Đức.

Ngoài ra, nếu có giao dịch tiền mặt tại Đức từ 10.000 EUR trở lên (nộp tiền mặt trực tiếp vào tài khoản tại quầy hoặc đổi ngoại tệ/mua vàng), quy định GwG cũng bắt buộc ngân hàng kiểm tra ngay giấy tờ chứng minh nguồn tiền mặt đó tại thời điểm giao dịch.

Chuyển tiền phụng dưỡng thân nhân và nguyên tắc chuyển khoản bắt buộc theo §33a EStG

Điểm cốt lõi: Người nộp thuế tại Đức chu cấp cho thân nhân đủ điều kiện pháp lý có thể xem xét giảm trừ theo §33a Abs. 1 EStG nếu chứng minh thu nhập thấp của người nhận và thực hiện thanh toán qua chuyển khoản ngân hàng thay cho tiền mặt.

Ở chiều ngược lại, khi cựu du học sinh Việt Nam đã tốt nghiệp, chuyển sang làm việc diện §18a/§18b/§18g và đóng thuế thu nhập tại Đức, nhiều người muốn gửi tiền về Việt Nam phụng dưỡng cha mẹ hoặc hỗ trợ tài chính cho vợ/con chưa sang Đức và thắc mắc về khoản giảm trừ gia cảnh đặc biệt Unterhaltsaufwendungen theo §33a Abs. 1 Luật Thuế thu nhập Đức (EStG). Khác với suy nghĩ phổ biến rằng "cứ chuyển tiền về quê là được hoàn thuế", cơ quan thuế Đức (Finanzamt) kiểm soát rất chặt nhóm hồ sơ chu cấp ra nước ngoài: người nhận tại Việt Nam phải thuộc diện có nghĩa vụ cấp dưỡng theo luật dân sự Đức (gesetzlich unterhaltsberechtigt, chẳng hạn cha mẹ ruột, vợ/chồng, con), chứng minh được hoàn cảnh thu nhập/tài sản cá nhân dưới ngưỡng cho phép theo bảng phân nhóm quốc gia (Ländergruppeneinteilung của Bộ Tài chính Đức BMF) thông qua tờ khai Unterhaltserklärung có xác nhận của chính quyền địa phương.

Đọc thêm phân tích chi tiết & gợi ý thực hành ▾

Một thay đổi cực kỳ quan trọng từ kỳ tính thuế năm 2025 mà mọi người làm việc tại Đức cần nắm rõ: quy định cập nhật của §33a Abs. 1 EStG yêu cầu các khoản chu cấp tiền mặt định kỳ chỉ được công nhận khi thực hiện bằng hình thức chuyển khoản ngân hàng (Banküberweisung) trực tiếp vào tài khoản mang tên người được cấp dưỡng, không còn chấp nhận chứng từ trao tiền mặt tay ba hay gửi qua người thân mang hộ như một số tranh cãi trước đây.

Lưu ý tuân thủ phạm vi thẩm quyền: DMF Vietnam chỉ cung cấp thông tin định hướng hành chính giúp học viên và phụ huynh hiểu đúng khung luật và chuẩn bị chứng từ minh bạch; DMF không tư vấn thuế chuyên sâu, không lập tờ khai hoàn thuế và không thay thế chuyên gia tư vấn thuế được cấp phép hành nghề tại Đức (Steuerberater theo luật StBerG) hay Lohnsteuerhilfeverein.

02 / Bảng đối chiếu dữ liệu & quy chế

So sánh 4 khung kiểm soát dòng tiền Việt – Đức: Ngoại hối VN, §67 AWV, Luật GwG và §33a EStG

So sánh 4 khung kiểm soát dòng tiền Việt – Đức: Ngoại hối VN, §67 AWV, Luật GwG và §33a EStG
Khung quy địnhCơ quan / Luật áp dụngNgưỡng / Điều kiện cốt lõiHồ sơ cần lưu giữ
Chuyển tiền hợp pháp chiều VN → ĐứcNgân hàng thương mại VN / Pháp lệnh Ngoại hốiKhông giới hạn theo định mức học phí/Sperrkonto có chứng từ hợp lệGiấy báo nhập học, thư yêu cầu Sperrkonto, giấy khai sinh, hộ chiếu/visa, điện SWIFT MT103.
Báo cáo thống kê cán cân thanh toánDeutsche Bundesbank / §67 Abs. 2 AWVTừ 50.000 EUR/giao dịch trở lên (áp dụng từ 01/01/2025, nâng từ 12.500 EUR)Khai báo thống kê trong tháng kế tiếp (không phải thuế); kiểm tra miễn trừ chuyển cùng chính chủ.
Kiểm tra chống rửa tiền & nguồn vốnNgân hàng tại Đức / Luật GwGÁp dụng theo rủi ro mọi mức tiền (chặt hơn khi nạp tiền mặt ≥ 10.000 EUR)Chứng từ quan hệ cha mẹ – con, sao kê lương/thu nhập/hợp đồng bán tài sản của người gửi.
Giảm trừ chi phí cấp dưỡng (nếu đủ điều kiện)Finanzamt / §33a Abs. 1 EStGThanh toán qua chuyển khoản ngân hàng vào tài khoản người được cấp dưỡngLệnh Banküberweisung, Unterhaltserklärung song ngữ có xác nhận địa phương; tham vấn Steuerberater.
Ghi chú bảng dữ liệu: Ngưỡng Ländergruppeneinteilung và biểu thuế §33a EStG được Bộ Tài chính Liên bang Đức cập nhật định kỳ; tham khảo Steuerberater tại Đức trước khi kê khai thực tế.
03 / Quy trình Hành động & Phòng ngừa Rủi ro

Checklist thực hiện tuần tự và các sai lầm phổ biến

CHECKLIST HÀNH ĐỘNG

Checklist 5 bước chuẩn bị dòng tiền an toàn trước khi chuyển tiền sang Đức

  1. Xác nhận chính xác mã IBAN, BIC và mã tham chiếu hợp đồng của nhà cung cấp Sperrkonto hoặc trường học tại Đức trước khi ra ngân hàng Việt Nam.
  2. Chuẩn bị đầy đủ bản gốc + bản chụp hồ sơ chứng minh mục đích (thư nạp tiền Sperrkonto, Zulassungsbescheid) và quan hệ nhân thân để giao dịch qua kênh ngân hàng chính thống.
  3. Chuyển đúng số tiền kèm khoản dự phòng phí trung gian SWIFT để tài khoản phong tỏa nhận đầy đủ phần vốn gốc cần xác nhận trong hạn mức.
SAI LẦM CẦN TRÁNH

Các nhầm lẫn dễ làm chậm lộ trình hoặc sai hồ sơ

  • Dùng dịch vụ "chuyển tiền tay ba" bên ngoài hệ thống ngân hàng để tiết kiệm phí điện chuyển, khiến sinh viên không có chứng từ chứng minh nguồn gốc theo GwG và có nguy cơ bị ngân hàng Đức đóng tài khoản.
  • Nhầm lẫn giữa ngưỡng báo cáo thống kê §67 AWV (đã tăng lên 50.000 EUR từ 01/01/2025 và chỉ là thống kê của Bundesbank) với việc "bị đánh thuế thu nhập tự động".
04 / Hộp Minh bạch Nguồn & Ranh giới Thông tin (2026-11-04)

Phân tách 3 lớp thông tin và phạm vi chương trình tham khảo tại DMF

1. QUY ĐỊNH CƠ QUAN ĐỨC

Khung pháp lý & Khảo thí

§67 Abs. 2 Außenwirtschaftsverordnung (AWV – ngưỡng thống kê 50.000 EUR từ 01/01/2025), Luật Chống rửa tiền Geldwäschegesetz (GwG) và §33a Abs. 1 EStG về chuyển khoản cấp dưỡng.

2. PHẠM VI TẠI DMF VIETNAM

Danh mục chương trình tham khảo tại DMF

DMF Vietnam chỉ cung cấp thông tin tham khảo quy trình ngân hàng – hành chính, không cung cấp dịch vụ tư vấn thuế theo Luật StBerG và không đại diện giao dịch chuyển ngoại tệ thay gia đình.

3. ĐIỂM CẦN RÀ SOÁT CÁ NHÂN

Xác nhận trên hồ sơ thực tế

Hạn mức Sperrkonto, biểu phí ngân hàng trung gian SWIFT và phân nhóm quốc gia Ländergruppeneinteilung thay đổi theo từng năm tài chính; cần hỏi trực tiếp ngân hàng VN và Steuerberater tại Đức.

Xem danh sách nguồn tham chiếu & các dịch vụ DMF liên quan (2026-11-04)
Nguồn tham chiếu trong bài viết
  • Deutsche Bundesbank – AWV-Meldepflicht & §67 AWV: Cập nhật ngưỡng báo cáo thống kê giao dịch xuyên biên giới lên 50.000 EUR từ 01/01/2025.
  • Bộ luật Thuế thu nhập Đức – §33a EStG: Quy định chứng từ chuyển khoản ngân hàng cho khoản giảm trừ cấp dưỡng đủ điều kiện.
  • Cẩm nang Đồng hành gia đình (/cam-nang/dong-hanh-gia-dinh): Tài liệu hướng dẫn phụ huynh quản trị dòng tiền 4 nhóm tách bạch và Sperrkonto.
Công cụ tách bạch ngân sách & Sperrkonto

Lập dự toán ngân sách & tách bạch 4 nhóm chi phí từ đầu

Kết hợp quy tắc chuyển tiền minh bạch với khung hợp đồng 4 nhóm chi phí tách bạch (chứng từ gốc bên thứ ba, Sperrkonto chính chủ) để phụ huynh kiểm soát dòng tiền rõ ràng.

Hỏi nhanh cùng Fuxie · Phụ huynh & Đời sống ĐứcGiới hạn tham khảo (/ai-va-pham-vi) ↗

Trường hợp của bạn khớp tới đâu với nội dung chuyên đề này?

Chọn nhanh điểm xuất phát hoặc nhập 1 dòng ngắn (độ tuổi, bậc học đã tốt nghiệp, băn khoăn chính) để đối chiếu sơ bộ ngay tại đây:

05 / Câu hỏi Thường gặp (Giải đáp chi tiết)

Giải đáp nhanh những thắc mắc liên quan trực tiếp

Câu hỏi 1: Cha mẹ chuyển 12.000 EUR từ Việt Nam vào tài khoản Sperrkonto của con ở Đức có phải khai báo với Bundesbank không?

Theo ngưỡng mới có hiệu lực từ ngày 01/01/2025 tại §67 Abs. 2 AWV, chỉ giao dịch từ 50.000 EUR trở lên mới thuộc diện xem xét nghĩa vụ báo cáo thống kê cho Bundesbank. Do đó, mức nạp Sperrkonto thường khoảng trên 11.000–13.000 EUR mỗi năm thấp hơn nhiều so với ngưỡng thống kê 50.000 EUR, nhưng gia đình vẫn cần lưu đủ chứng từ SWIFT và chứng minh quan hệ để ngân hàng Đức kiểm tra theo luật GwG nếu cần.

Câu hỏi 2: Vì sao nhiều tài liệu cũ vẫn ghi ngưỡng khai báo Bundesbank là 12.500 EUR?

Ngưỡng 12.500 EUR là quy định cũ được áp dụng trong nhiều năm trước ngày 31/12/2024. Từ ngày 01/01/2025, Đức chính thức điều chỉnh ngưỡng báo cáo thống kê AWV tăng lên 50.000 EUR nhằm giảm gánh nặng thủ tục cho các giao dịch nhỏ hơn.

Câu hỏi 3: Nếu chuyển tiền qua ngân hàng tại Việt Nam sang Đức, nên giữ những giấy tờ nào lâu dài?

Nên lưu trữ cả bản cứng và bản scan PDF của giấy nộp tiền ngoại tệ, điện SWIFT MT103, biên nhận xác nhận đã nhận tiền của tổ chức Sperrkonto, giấy khai sinh chứng minh quan hệ gia đình và hồ sơ chứng minh nguồn tiền hợp pháp của cha mẹ tại Việt Nam.

Câu hỏi 4: Học viên vừa sang Đức đóng học phí hoặc tiền thuê nhà nhận tiền từ bố mẹ có bị tính là thu nhập chịu thuế thu nhập tại Đức không?

Khoản trợ cấp sinh hoạt và học tập phù hợp từ cha mẹ cho con đang học tập không được coi là thu nhập chịu thuế thu nhập cá nhân (Einkommensteuer); đối với thuế tặng cho (Schenkungsteuer), luật Đức có mức miễn thuế rất cao trong quan hệ cha mẹ – con ruột trong từng giai đoạn 10 năm. Với các khoản chuyển tài sản lớn, hãy tham vấn trực tiếp Steuerberater tại Đức.

06 / Đọc tiếp trong kho tài liệu DMF Vietnam

Bài phân tích liên quan & sổ tay cẩm nang nền tảng

Bài sổ tay cẩm nang nền tảng tương ứng (/cam-nang):Xem thêm bài tổng quan cố định tại Cẩm nang Đồng hành gia đình: Minh bạch tài chính & Hỗ trợ tâm lý du học (/cam-nang/dong-hanh-gia-dinh) ↗
Phụ huynh & Đời sống Đức

Đăng ký kết hôn (§1309 BGB), khai sinh con tại Standesamt (§18 PStG) và quốc tịch trẻ sinh tại Đức (§4 StAG)

Hướng dẫn hồ sơ hộ tịch cho người Việt sinh sống lâu dài tại Đức: thủ tục xin miễn chứng nhận đủ điều kiện kết hôn (§1309 Abs. 2 BGB qua tòa OLG), thẩm tra Urkundenprüfung thay cho hợp pháp hóa thường, khai sinh trong 1 tuần (§18 PStG) và mốc 5 năm theo §4 Abs. 3 StAG.

Đọc bài phân tích ↗